电脑桌面
添加能源电力资料库到电脑桌面
安装后可以在桌面快捷访问

国元国际:算电协同与绿电直连开启能源新基建估值重塑-261013

国元国际:算电协同与绿电直连开启能源新基建估值重塑-261013_第1页
1/24页
国元国际:算电协同与绿电直连开启能源新基建估值重塑-261013_第2页
2/24页
国元国际:算电协同与绿电直连开启能源新基建估值重塑-261013_第3页
3/24页
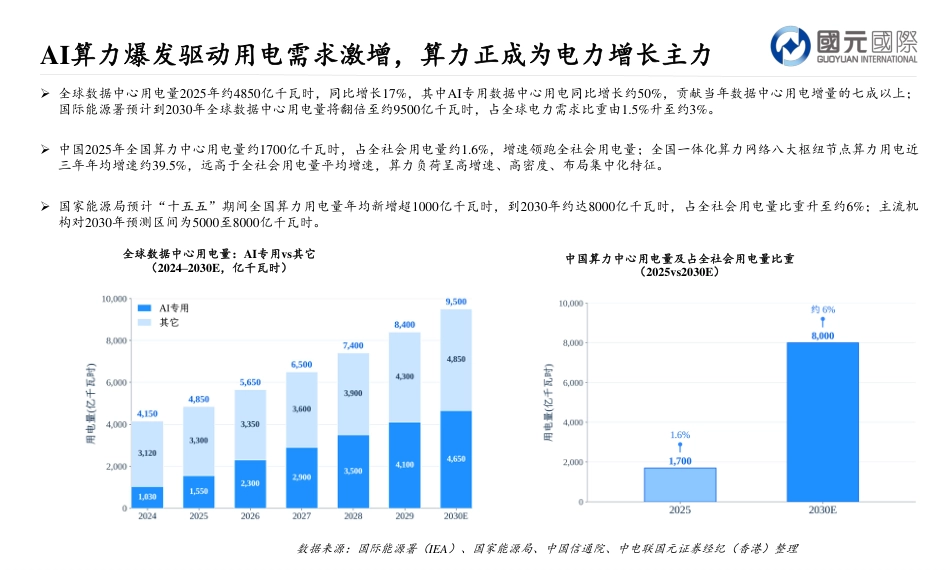
研 究 部姓 名 : 杨 义琼SFC : A X U 94 3电 话 : 07 55- 215 160 65E- ma il: y a n g y q @ g y z q . c o m . h k请务必阅读免责条款证券研究报告报告日期:2026-10-12算电协同与绿电直连:开启能源新基建估值重塑目录一、算电协同升维国家战略二、绿电直连技术路径与商业模式三、核心应用场景与典型案例四、产业链投资机会与受益标的五、风险提示数据来源:国际能源署(IEA)、国家能源局、中国信通院、中电联国元证券经纪(香港)整理AI算力爆发驱动用电需求激增,算力正成为电力增长主力➢ 全球数据中心用电量2025年约4850亿千瓦时,同比增长17%,其中AI专用数据中心用电同比增长约50%,贡献当年数据中心用电增量的七成以上;国际能源署预计到2030年全球数据中心用电量将翻倍至约9500亿千瓦时,占全球电力需求比重由1.5%升至约3%。➢ 中国2025年全国算力中心用电量约1700亿千瓦时,占全社会用电量约1.6%,增速领跑全社会用电量;全国一体化算力网络八大枢纽节点算力用电近三年年均增速约39.5%,远高于全社会用电量平均增速,算力负荷呈高增速、高密度、布局集中化特征。➢ 国家能源局预计“十五五”期间全国算力用电量年均新增超1000亿千瓦时,到2030年约达8000亿千瓦时,占全社会用电量比重升至约6%;主流机构对2030年预测区间为5000至8000亿千瓦时。中国算力中心用电量及占全社会用电量比重(2025vs2030E)全球数据中心用电量:AI专用vs其它(2024–2030E,亿千瓦时)AI浪潮催生算电新矛盾,凸显算电协同必要性➢ 算力需求爆发式增长,传统电力消纳模式面临三重错配矛盾,需要构建与人工智能发展深度适配的能源保障体系,凸显算电协同的必要性。➢ 绿电直连成为破解上述错配的关键,且有效解决了出口型算力企业的合规与成本痛点。其关键路径在于,推动能源资源配置方式从被动响应向主动适配转变,既要通过源网荷储协同规划提升供电可靠性,满足算力负荷高密度、不间断的运行需求;也要依托电力市场机制和数字化调控手段,引导算力负荷灵活参与电网互动,提升绿电消纳水平和降低企业整体用能成本,实现算力增长与低碳转型的协同共进。数据来源:国务院、国家发改委、国家能源局、国元证券经纪(香港)整理算电协同上升为国家顶层战略➢ 2023年12月,发改委等部门发布《关于深入实施“东数西算”工程加快构建全国一体化算力网的实施意见》首次在国家层面明确提出“算力电力协同”。➢ 2026年3月,“算电协同”首次写入《政府工作报告》;国家发改委、国家能源局、工信部、国家数据局四部门随后联合印发《关于促进人工智能与能源双向赋能的行动方案》,从试点示范迈向规模落地。➢ 2026年9月4日,中央网信办等七部门印发《促进数字化绿色化协同转型发展实施方案(2026-2030年)》,引导算力资源向清洁能源富集区集聚。要求国家枢纽节点新建算力中心绿电占比≥80%、PUE≤1.1,倒逼算力设施与绿电深度绑定。➢ 2026年9月11日国常会研究算力网建设,提出“推动算电协同、算网融合,加快绿电直连、源网荷储等项目落地”。➢ 《新型电力系统建设“十五五”规划》明确“十五五”期间全国电网投资突破5万亿元,较“十四五”增长超30%,算电协同首次列为新型电网六大核心建设方向之一。算电协同与绿电直连顶层政策演进时间线目录一、算电协同上升为国家战略二、绿电直连技术路径与商业模式三、核心应用场景与典型案例四、产业链投资机会与受益标的五、风险提示数据来源:国家发改委、国家能源局、中电联、国家电网、南方电网、国元证券经纪(香港)整理绿电直连与传统并网模式对比绿电直连:新能源就近消纳的第二通道➢ 绿电直连是指算力设施与新能源电站专线直连、绕过公用电网输送环节的供能模式。其本质属性为专线供电、不经公网、碳排放核算清晰。该模式能够有效减少绿电来源争议,提升企业的绿色竞争力,且是唯一被欧盟CBAM机制认可的绿电供应模式,可切实解决出口型企业的碳排放合规问题。➢ 2025年5月发改委、能源局650号文确立机制:以荷定源(按用户需求反向规划装机与储能)、新能源年自用电量占发电量比例不低于60%、上网电量一般不超过20%。➢ 2026年5月两部委进一步印发688号文《关于有序推动多用户绿电直连发展有关事项的通知》,支持工业园区、零碳园区、增量配电网就近接入新能源,打开“一对多”规模化空间。650号文核心约束➢ 模式对比:算电协同模式下,绿电直连主要衍生出绿电物理直供、源网荷储一体化、虚拟电厂直供三大核心商业模式。这三种模式在技术架构、适用场景及经济性上各有侧重,具体对比分析如下:绿电直连:三大核心商业模式对比算力中心绿电直供商业模式对比数据来源:国家发改委、行业调研、国元证券经纪(香港)整理➢ 新风光SST+构网储能一体化方案:SST支撑全直流供电架构,构网储能承担电网支撑、能量调峰与应急供电功能,二者协同发力,实现供电高效化、电网稳定化、部署集成化、运营低碳化四大核心价值,全面适配AIDC未来高压化、直流化、电力电子化的供电架构升级方向。➢ SST主攻变电降耗与绿电接入,但无法独立解决电网异常下不间断供电难题,新风光打造的“SST+构网储能”组合,补齐算力供配电最后一块短板。区别于传统UPS与柴油机组被动应急模式,高压级联构网储能可在电网故障时分秒级无缝切入供电,省去柴油机预热启动时间,杜绝算力业务中断;同时构网型储能具备主动支撑电网能力,自主平抑电压、频率波动,抵御短路、瞬时停电等极端工况,适配西部新能源配套算力基地的电网环境。➢ 二者协同形成新型配电闭环:SST负责电能高效变换与多源电源整合,构网储能承担削峰填谷、应急备用、电网支撑三大职能,既砍掉冗余柴油机组的运维与环保成本,又推动数据中心从“依赖市政市电+柴油兜底”,转向“绿电直供+固态变电+储能备用”的低碳新模式。结合行业现状,存量IDC节能改造、新建超算项目均在加速落地这套一体化方案。绿电直连:新风光SST构网型技术与储能配置SST构网型技术与储能配置优势新风光SST+构网储能一体化方案示意图数据来源:AIDC储能、《数据中心800V直流供电技术白皮书》、国元证券经纪(香港)整理目录一、算电协同升维国家战略二、绿电直连技术路径与商业模式三、核心应用场景与典型案例四、产业链投资机会与受益标的五、风险提示数据来源:国家能源局、国元证券经纪(香港)整理绿电直连落地现状:审批扩容快,投运验证仍在爬坡➢ 目前绿电直连国家政策形成“准入—定价—多用户扩围”三层框架。项目必须满足以下硬约束:并网型项目按照“以荷定源”配置新能源,新能源年自发自用电量占总可用发电量的比例原则上不低于60%,占用户总用电量的比例不低于30%,并在2030年前提高至不低于35%;上网电量一般不超过总可用发电量的20%。未连续运行现货市场的地区,原则上不得向公共电网反送电。➢ 截至2026年9月底,国内绿电直连已由政策试点转入“地方细则密集出台、项目集中审批、少量标杆投运”的阶段。国家能源局统一口径显示,截至2026年6月底,全国已审批约100个项目,配套新能源装机约34.1GW,2026年7-9月地方仍在新增批复和公示。➢ 区域上,河北、内蒙古是审批数量和装机规模最集中的区域,截至2026年5月底的不完全统计,河北和内蒙古分别公示约40个和39个项目,两地合计约占已统计项目数量的65%。宁夏、青海、新疆、山西、辽宁随后跟进;负荷主要集中于数据中心、电解铝、钢铁冶金、电池及负极材料、绿色氢氨醇、零碳园区等场景。全国绿电直连项目审批进展绿电直连四类核心应用场景数据来源:国家能源局、国元证券经纪(香港)整理数据来源:储能与电力市场、国元证券经纪(香港)整理数据中心成为绿电直连重要需求侧负荷➢ 数据中心是绿电直连最确定的主力场景:全年全天候运行、负荷稳定、对电价高度敏感(电费约占下游租赁成本45.5%)。据不完全整理统计,全国已审批约100个项目中,其中数据中心/算力中心相关项目13个,按配套新能源装机规模计算,占比约8%。如果AI算力扩张兑现,数据中心可能由当前约8%的装机占比逐步上升为绿电直连最重要的新增需求来源之一。算力中心绿电直连项目一览(不完全整理)源网荷储一体化:以“直供+调节+兜底”实现稳定供能➢ 源网荷储一体化是当前算电协同项目的主流形态:以荷定源、源荷同步规划、同步建设、同步投产,专用线路或园区微电网直供,储能平抑波动,可调节算力负荷参与电网削峰填谷。➢ 按照现行制度,绿电直连分为并网型和离网型。对数据中心而言,并网型(Grid-connected)供电方案是现阶段更可行、更主流的方案。这主要是因为并网型在供电可靠性、经济成本、政策合规性及实施可行性上,综合优势明显,能够较好地平衡数据中心对电力供应“快速、稳定、低碳、低成本”的复合需求。➢ AIDC微电网为连接算力负荷与绿色电力提供全新的解决方式:AIDC微电网融合“1+3+3”技术体系,通过矩阵架构实现源网荷储一体化融合,提供并网型、离网型、增强型微电网三大场景化供电能力,并围绕稳定、经济、运维三大协同路径,共同构建高效率、高可靠的供电体系。AIDC算电协同微电网架构拓扑图数据来源:中国信通院、国元证券经纪(香港)整理经济性:IRR已经具备商业可行性,降本需要全链路精细算数据来源:储能与电力市场、行业调研、国元证券经纪(香港)整理部分条件化案例与测算结论➢ 数据中心电费占运营成本比例较高,因此每度电节省几分钱,在GW级、全年高利用小时的负荷下也会形成可观金额。➢ 项目回报率方面,根据行业调研数据,以典型100MW项目测算,在80%清洁能源覆盖比例、PPA电价0.29元/千瓦时条件下,数据中心每年可节约电费约0.7亿元,项目无杠杆IRR约5.5%、股权IRR约7.5%。该回报率表明,绿电直连已经具备商业可行性,IRR对PPA价格、储能成本、专线距离和利用率高度敏感,未来还有较大提升空间。➢ 数据中心绿电直连的经济价值,本质上不是“省掉全部过网费”,而是通过新能源专线供电、长期PPA、单一容量制输配电费、减少自发自用电量对应的系统运行费与线损,以及源荷储协同调度,重新分配发电侧、负荷侧和电网之间的成本与收益。➢ 综合来看,数据中心绿电直连最有效的降本顺序应当是:先选区域和政策,再做小时级源荷匹配;先压专线和接网容量,再决定储能规模;先通过风光互补和柔性算力消纳,再以储能填补剩余缺口;最后通过PPA、现货交易和辅助服务优化现金流。数据中心绿电直连典型项目经济性测算数据来源:储能与电力市场、行业调研、国元证券经纪(香港)整理目录一、算电协同升维国家战略二、绿电直连技术路径与商业模式三、核心应用场景与典型案例四、产业链投资机会与受益标的五、风险提示算电协同产业链:源-网-储-荷-算五位一体产业全景图:算电协同并非单一的数据中心建设,而是围绕算力负荷与电力供给动态匹配形成的系统工程,其产业链全景覆盖上中下游多个环节:•上游(源):绿电生产(风电、光伏、垃圾焚烧)为算力提供低碳基荷电源,西部绿电富集区电价低至0.3元/度以下。•中游(网+储):特高压跨区输送、智能微网、构网型储能保障供电连续性;SST(固态变压器)适配800VHVDC成技术趋势。•下游(荷+算):AI数据中心作为柔性负荷参与电网需求侧响应,实现"算随电动+电随算动"双向优化。•平台调度:电力预测调度、虚拟电厂、绿电交易为全链路赋能核心,实现源网荷储算协同运行。算电协同产业链全景图数据来源:公开资料、国元证券经纪(香港)整理。核心受益赛道与重点标的(一)绿电运营:从"发完电找市场"到"以荷定源",绿电资产盈利确定性重构赛道逻辑:算电协同对绿电运营商的改变是商业模式级别的。其一,需求侧有硬性增量:国家枢纽节点新建算力中心绿电占比须≥80%,“十五五”算力用电年均新增超 1000 亿千瓦时,绿电从数据中心“可选项”变为“准入证”;其二,机制侧有收益率保障:650 号文"以荷定源、新...

1、当您下载文档后,您只拥有了使用权限,并不意味着获得版权,文档只能用于自身使用,不得用于其他商业用途(如 [转卖]进行直接盈利或[编辑后售卖]进行间接盈利)。
2、本站所有内容均由合作方或网友上传,本站不对文档的完整性、权威性及其观点立场正确性做任何保证或承诺!文档内容仅供研究参考,下载前请自行鉴别。
3、如文档内容存在违规,或者侵犯商业秘密、侵犯著作权等,请点击“违规举报”。

声明:本站为非经营盈利性个人网站(C2C模式),即所有资料为用户上传并直接被用户下载,本站只是中间服务平台。所有资料仅供个人学习使用,请勿他用。本站所获取的赞助将用于本站服务器及运营成本,感谢大家的支持。我们倡导共建、共创、共享的模式分享知识! 本站仅提供信息存储空间,仅对用户上传内容的表现方式做保护处理,对内容本身不做任何修改或编辑。若资料或所含内容侵犯了您的版权或隐私等任何权益,请立即通知联系客服或在资料页面直接举报反馈,我们会及时妥善处理。

客服微信:pv3515客服QQ:2090330665客服邮箱:2090330665@qq.com

若无法下载、资料侵权等问题联系客服立即处理!微信:pv3515


国元国际:算电协同与绿电直连开启能源新基建估值重塑-261013

您可能关注的文档

确认删除?