电脑桌面
添加能源电力资料库到电脑桌面
安装后可以在桌面快捷访问

能源研究院&毕马威:世界能源统计年鉴2026(第75版)(中文版)-260915

能源研究院&毕马威:世界能源统计年鉴2026(第75版)(中文版)-260915_第1页
1/88页
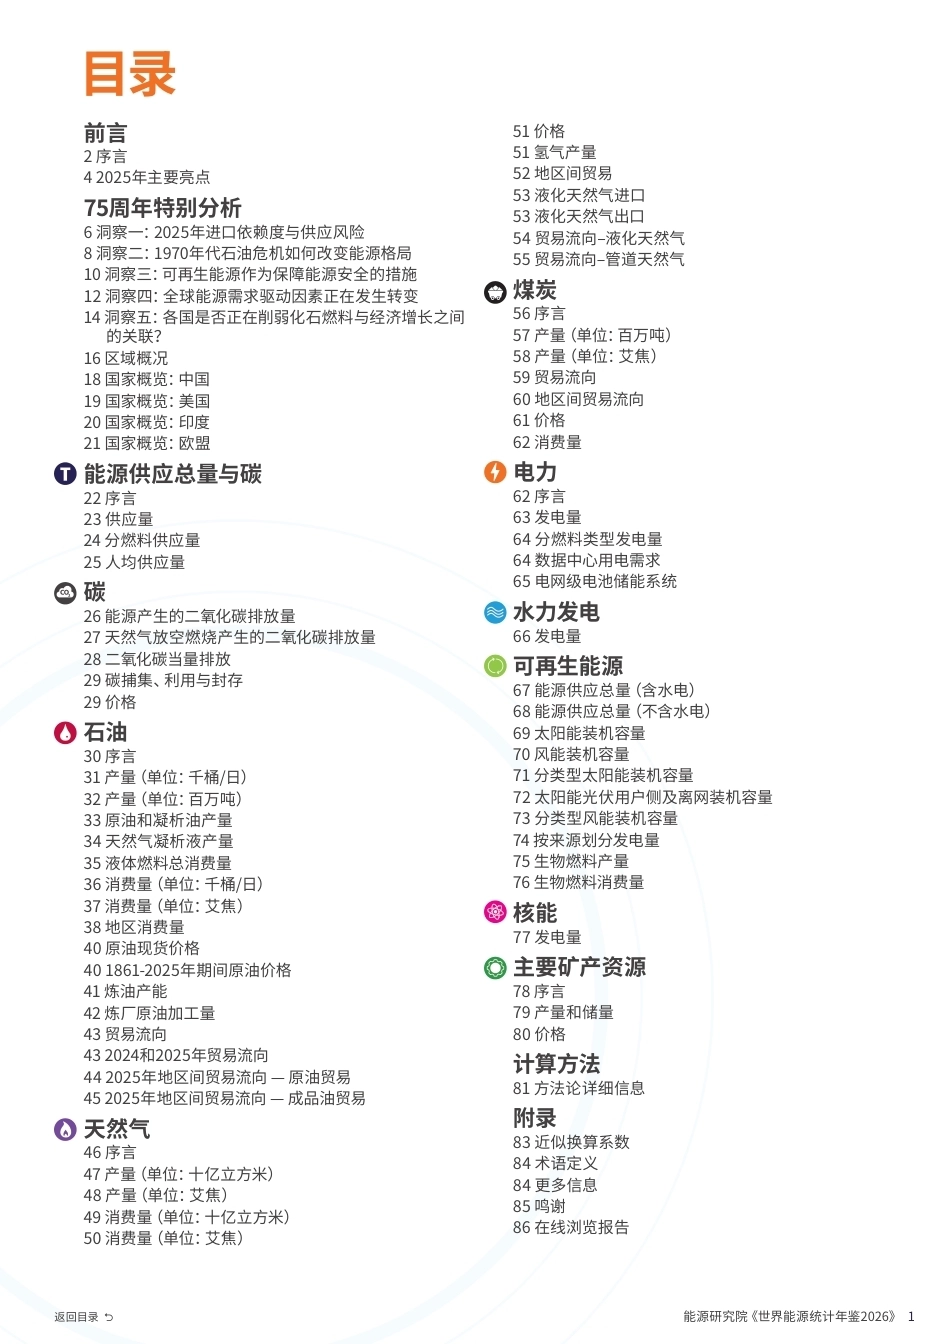
能源研究院&毕马威:世界能源统计年鉴2026(第75版)(中文版)-260915_第2页
2/88页
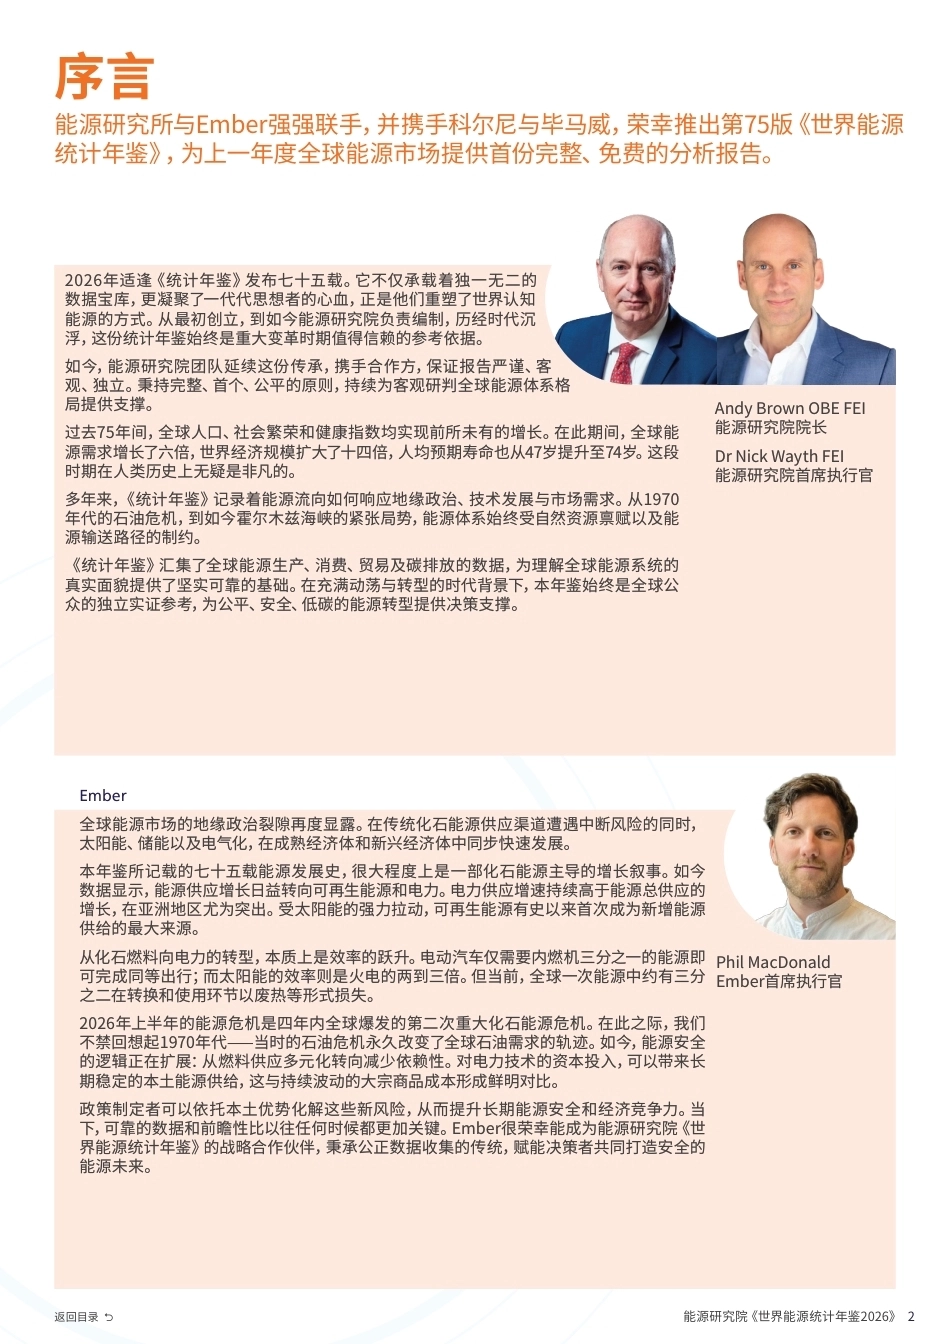
能源研究院&毕马威:世界能源统计年鉴2026(第75版)(中文版)-260915_第3页
3/88页
1 Energy Institute Statistical Review of World Energy 2026《世界能源统计年鉴》2026 | 第75版联合制作合作伙伴能源研究院《世界能源统计年鉴2026》 1返回目录 前言2 序言4 2025年主要亮点75周年特别分析6 洞察一:2025年进口依赖度与供应风险8 洞察二:1970年代石油危机如何改变能源格局10 洞察三:可再生能源作为保障能源安全的措施12 洞察四:全球能源需求驱动因素正在发生转变14 洞察五:各国是否正在削弱化石燃料与经济增长之间的关联?16 区域概况18 国家概览:中国19 国家概览:美国20 国家概览:印度21 国家概览:欧盟能源供应总量与碳22 序言23 供应量24 分燃料供应量25 人均供应量碳26 能源产生的二氧化碳排放量27 天然气放空燃烧产生的二氧化碳排放量28 二氧化碳当量排放29 碳捕集、利用与封存29 价格石油30 序言31 产量(单位:千桶/日)32 产量(单位:百万吨)33 原油和凝析油产量34 天然气凝析液产量35 液体燃料总消费量36 消费量(单位:千桶/日)37 消费量(单位:艾焦)38 地区消费量40 原油现货价格40 1861-2025年期间原油价格41 炼油产能42 炼厂原油加工量43 贸易流向43 2024和2025年贸易流向44 2025年地区间贸易流向 — 原油贸易45 2025年地区间贸易流向 — 成品油贸易天然气46 序言47 产量(单位:十亿立方米)48 产量(单位:艾焦)49 消费量(单位:十亿立方米)50 消费量(单位:艾焦)51 价格51 氢气产量52 地区间贸易53 液化天然气进口53 液化天然气出口54 贸易流向–液化天然气55 贸易流向–管道天然气煤炭56 序言57 产量(单位:百万吨)58 产量(单位:艾焦)59 贸易流向60 地区间贸易流向61 价格62 消费量电力62 序言63 发电量64 分燃料类型发电量64 数据中心用电需求65 电网级电池储能系统水力发电66 发电量可再生能源67 能源供应总量(含水电)68 能源供应总量(不含水电)69 太阳能装机容量70 风能装机容量71 分类型太阳能装机容量72 太阳能光伏用户侧及离网装机容量73 分类型风能装机容量74 按来源划分发电量75 生物燃料产量76 生物燃料消费量核能77 发电量主要矿产资源78 序言79 产量和储量80 价格计算方法81 方法论详细信息附录83 近似换算系数84 术语定义84 更多信息85 鸣谢86 在线浏览报告目录能源研究院《世界能源统计年鉴2026》 2返回目录 序言能源研究所与Ember强强联手,并携手科尔尼与毕马威,荣幸推出第75版《世界能源统计年鉴》,为上一年度全球能源市场提供首份完整、免费的分析报告。2026年适逢《统计年鉴》发布七十五载。它不仅承载着独一无二的数据宝库,更凝聚了一代代思想者的心血,正是他们重塑了世界认知能源的方式。从最初创立,到如今能源研究院负责编制,历经时代沉浮,这份统计年鉴始终是重大变革时期值得信赖的参考依据。如今,能源研究院团队延续这份传承,携手合作方,保证报告严谨、客观、独立。秉持完整、首个、公平的原则,持续为客观研判全球能源体系格局提供支撑。过去75年间,全球人口、社会繁荣和健康指数均实现前所未有的增长。在此期间,全球能源需求增长了六倍,世界经济规模扩大了十四倍,人均预期寿命也从47岁提升至74岁。这段时期在人类历史上无疑是非凡的。多年来,《统计年鉴》记录着能源流向如何响应地缘政治、技术发展与市场需求。从1970年代的石油危机,到如今霍尔木兹海峡的紧张局势,能源体系始终受自然资源禀赋以及能源输送路径的制约。《统计年鉴》汇集了全球能源生产、消费、贸易及碳排放的数据,为理解全球能源系统的真实面貌提供了坚实可靠的基础。在充满动荡与转型的时代背景下,本年鉴始终是全球公众的独立实证参考,为公平、安全、低碳的能源转型提供决策支撑。Andy Brown OBE FEI 能源研究院院长Dr Nick Wayth FEI 能源研究院首席执行官Ember 全球能源市场的地缘政治裂隙再度显露。在传统化石能源供应渠道遭遇中断风险的同时,太阳能、储能以及电气化,在成熟经济体和新兴经济体中同步快速发展。本年鉴所记载的七十五载能源发展史,很大程度上是一部化石能源主导的增长叙事。如今数据显示,能源供应增长日益转向可再生能源和电力。电力供应增速持续高于能源总供应的增长,在亚洲地区尤为突出。受太阳能的强力拉动,可再生能源有史以来首次成为新增能源供给的最大来源。从化石燃料向电力的转型,本质上是效率的跃升。电动汽车仅需要内燃机三分之一的能源即可完成同等出行;而太阳能的效率则是火电的两到三倍。但当前,全球一次能源中约有三分之二在转换和使用环节以废热等形式损失。2026年上半年的能源危机是四年内全球爆发的第二次重大化石能源危机。在此之际,我们不禁回想起1970年代——当时的石油危机永久改变了全球石油需求的轨迹。如今,能源安全的逻辑正在扩展:从燃料供应多元化转向减少依赖性。对电力技术的资本投入,可以带来长期稳定的本土能源供给,这与持续波动的大宗商品成本形成鲜明对比。政策制定者可以依托本土优势化解这些新风险,从而提升长期能源安全和经济竞争力。当下,可靠的数据和前瞻性比以往任何时候都更加关键。Ember很荣幸能成为能源研究院《世界能源统计年鉴》的战略合作伙伴,秉承公正数据收集的传统,赋能决策者共同打造安全的能源未来。Phil MacDonald Ember首席执行官能源研究院《世界能源统计年鉴2026》 3返回目录 科尔尼 《世界能源统计年鉴2026》数据显示,可再生能源正以前所未有的速度发展壮大,但落地难题也日益显现。太阳能的表现独树一帜,同比增幅约达30%。更广泛来看,除去经济衰退时期,可再生能源首次成为全球能源总供给增长的最大来源,其中太阳能发电贡献了72%的增量。这标志着结构性转变:能源系统正从清洁能源补充化石燃料,转向清洁能源日益替代化石燃料的格局。优异的经济效益叠加项目复杂度降低,共同推动本轮强劲增长。但与此同时,全球能源需求总量持续攀升,包括化石燃料在内的所有能源消耗量均创下历史新高。这种矛盾状态。,定义了能源转型下一阶段的核心课题。问题不再在是可再生能源能否实现增长,而是能源系统能否跟上其扩张步伐。电网基础设施、储能容量以及灵活性调节方案的建设速度,未能匹配发电装机的扩张速度,限制了大规模装机能够给整个能源系统带来的实际效益。数据同时显示,可再生能源增长的地域集中度不断提高。部分市场的部署速度之快正在重塑整个能源体系;另一些市场则面临资金、基础设施与监管制度方面的约束。这种差异突显了一个关键点:各地区不会同步实现可再生能源的三倍增长,成功与否,既取决于目标,同样取决于执行力。本年鉴不仅为能源转型提供事实依据,也审视其重塑全球能源体系的实际成效,为这场转型提供了实证基础。报告揭示了过去一年的能源图景:能源需求持续激增,低碳电力创下历史性里程碑,各地区能源转型路径出现显著分化,而这一切都处于地缘政治风险不断攀升的大背景下。Maria de Kleijn 可持续发展事务欧洲主管合伙人科尔尼Wafa Jafri 英国能源及天然资源战略主管合伙人毕马威全球能源体系正快速走向碎片化。过去数十年,全球发展方向大体趋同,即迈向更清洁、一体化的能源体系。如今这种共识正在瓦解。各国基于增强韧性这一共同诉求,在驱动本国经济的能源选择上,做出截然不同的决策。虽然可再生能源持续增长,但美国凭借自身丰富的石油、天然气和煤炭资源,以此满足本国能源需求增长;中国正以前所未有的规模部署可再生能源,同时储备化石能源作为安全保障;欧洲在发展可再生能源的同时减少化石能源的对外依赖,但又面临关键矿产和液化天然气对外依赖的全新挑战;中东地区则同步布局油气产业扩张与清洁能源发展。保障能源安全的目标一致,但催生了四种截然不同的发展战略。这正是《世界能源统计年鉴》第75版所阐述的核心主题:各国能源选择走向分化。对企业而言,其影响显而易见:在波动加剧的能源市场中,多元化供应、合同灵活性以及降低对原油、天然气、成品油和关键矿产单一来源的依赖,是企业竞争力的核心要素。《世界能源统计年鉴2026》为解读这些趋势提供了宝贵的基础数据,毕马威荣幸为本年鉴出版提供支持。能源研究院《世界能源统计年鉴2026》 4返回目录 2025年主要亮点能源供应总量2025年,全球能源供应总量突破600艾焦,较2024年增长1.7%,延续了能源需求的长期上行趋势。可再生能源首次在非经济衰退时期成为能源供应总量增长的最大来源,其中太阳能发电贡献了增量的71%。化石燃料的绝对用量仍在扩张,并保持了主导地位,占能源供应总量的86%。2025年,全球所有能源供应来源均有所增长。电力电力在能源体系中的重要性与日俱增。2025年,电力需求增速继续超过能源供应总量增速,同比增长3%。太阳能发电在2025年实现了30%的强劲增长,占总发电量比重到8.7%——首次超越风电(8.4%),几乎与核电(8.8%)持平。风电紧随太阳能之后,成为2025年可再生能源增长的第二大来源,同比增长8.2%。当今世界日益动荡,中东冲突爆发前一年的数据为能源转型提供了至关重要的基准依据。2025年,从电动汽车到数据中心及人工智能等新的电力需求驱动因素,持续扩大了电力的作用。就绝对增量而言,美国碳排放的增幅是中国的四倍碳排放2025年,全球能源领域产生的二氧化碳排放量增长1.1%,达到358.062亿吨。其中超过三分之一的增量来自美国。欧洲能源领域的二氧化碳排放量增长0.5%。北美地区碳排放增速位居全球第二,达到2.7%(仅次于非洲的2.8%),绝对增量为全球各地区之最,高达1.523亿吨二氧化碳,一举逆转北美地区过去十年-0.7%的下降趋势。包含能源及其他来源在内的全部碳排放量增长了1.1%,达到410亿吨二氧化碳。可再生能源首次在非经济衰退时期成为能源供应增长的最大来源2025年全球能源供应总量按来源划分的变化量(艾焦)可再生能源石油天然气煤炭核能 水电可再生能源包括太阳能、风能、地热能和生物燃料,不包括水力和核能。绝对变化值根据闰年进行了调整。能源研究院《世界能源统计年鉴2026》 5返回目录 0-10.8-0.80.6-0.60.4-0.40.2-0.22025年,北美是能源碳强度上升的唯一地区总能源供应碳强度变化(%)以每艾焦产生的二氧化碳排放量计北美洲独联体国家欧洲中东地区全球非洲中南美洲亚太地区石油在中国,汽油和柴油消费量连续两年下滑。2025年,石油生产仍由中东主导,该地区最大产油国沙特阿拉伯的产量增长了5.1%。同时,美国2025年石油产量达2,110万桶/日,几乎等同于沙特与俄罗斯的产量之和。随着2026年2月底霍尔木兹海峡的关闭,充分体现了全球对进口化石燃料的依赖风险。天然气2025年,天然气需求增幅仅次于可再生能源,同比增长1.6%,低于十年平均1.9%的增速。天然气消费增长集中在欧洲、中东和北美,亚太地区的消费量同比持平。天然气同样有供应依赖问题:印度和欧洲需要依靠进口天然气满足其半数供应需求,中国则有超过三分之一依赖进口。其他地区方面,2025年美国持续巩固其能源净出口国的地位,液化天然气出口同比增长27%。煤炭2025年,主要煤炭消费国处于剧烈变局之中,全球消费量微增0.7%。中国焦煤需求疲软叠加太阳能发电量激增,煤炭消费量与上年持平。印度煤炭消费同比仅增0.6%,远低于十年平均3.6%的增幅。美国天然气价格暴涨50%,引发电厂的经济考量变化,燃煤发电量显著回升,煤炭消费量跃升10%。全球石油消费量在2025年增长1.3%(高于2024年1.1%的增速),达到 1.03亿桶/日。非经合组织石油需求增长2%,而经合组织的增速放缓至0.4%。印度煤炭需求同比增长0.6%,远低于过去十年3.6%的年均增速。2025年贸易数据分析显示,主要需求中心严重依赖进口:印度石油消费的8...

1、当您下载文档后,您只拥有了使用权限,并不意味着获得版权,文档只能用于自身使用,不得用于其他商业用途(如 [转卖]进行直接盈利或[编辑后售卖]进行间接盈利)。
2、本站所有内容均由合作方或网友上传,本站不对文档的完整性、权威性及其观点立场正确性做任何保证或承诺!文档内容仅供研究参考,下载前请自行鉴别。
3、如文档内容存在违规,或者侵犯商业秘密、侵犯著作权等,请点击“违规举报”。

声明:本站为非经营盈利性个人网站(C2C模式),即所有资料为用户上传并直接被用户下载,本站只是中间服务平台。所有资料仅供个人学习使用,请勿他用。本站所获取的赞助将用于本站服务器及运营成本,感谢大家的支持。我们倡导共建、共创、共享的模式分享知识! 本站仅提供信息存储空间,仅对用户上传内容的表现方式做保护处理,对内容本身不做任何修改或编辑。若资料或所含内容侵犯了您的版权或隐私等任何权益,请立即通知联系客服或在资料页面直接举报反馈,我们会及时妥善处理。

客服微信:pv3515客服QQ:2090330665客服邮箱:2090330665@qq.com

若无法下载、资料侵权等问题联系客服立即处理!微信:pv3515


能源研究院&毕马威:世界能源统计年鉴2026(第75版)(中文版)-260915

您可能关注的文档

确认删除?