电脑桌面
添加能源电力资料库到电脑桌面
安装后可以在桌面快捷访问

IFS(可持续金融研究所):“双碳”目标下开展转型主体科学评价与投融资研究——CRTT在资产定价中的应用-261020

IFS(可持续金融研究所):“双碳”目标下开展转型主体科学评价与投融资研究——CRTT在资产定价中的应用-261020_第1页
1/56页
IFS(可持续金融研究所):“双碳”目标下开展转型主体科学评价与投融资研究——CRTT在资产定价中的应用-261020_第2页
2/56页
IFS(可持续金融研究所):“双碳”目标下开展转型主体科学评价与投融资研究——CRTT在资产定价中的应用-261020_第3页
3/56页
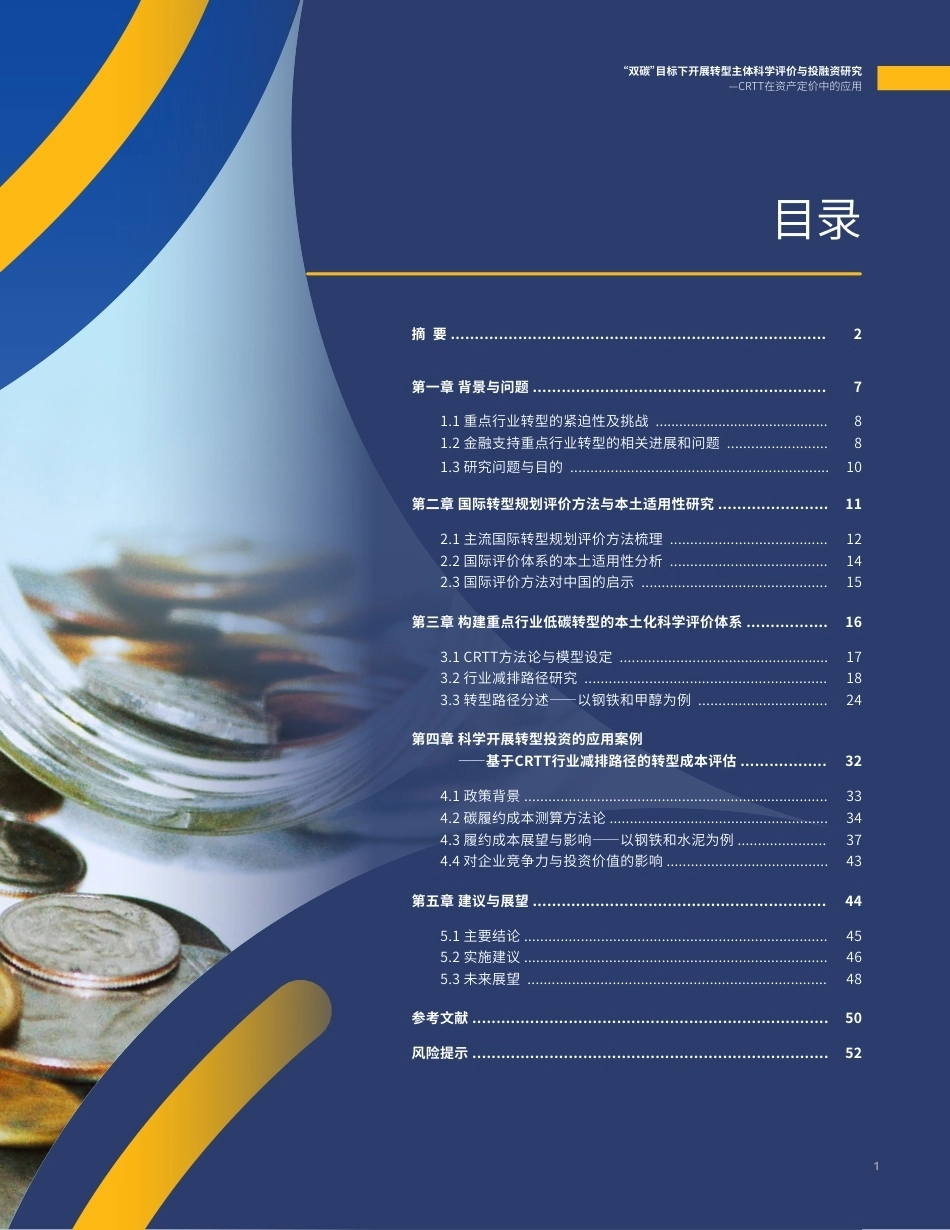
1“双碳”目标下开展转型主体科学评价与投融资研究—CRTT在资产定价中的应用“双碳”目标下开展转型主体科学评价与投融资研究CRTT在资产定价中的应用2026年10月2“双碳”目标下开展转型主体科学评价与投融资研究—CRTT在资产定价中的应用作者:程 琳 北京绿色金融与可持续发展研究院 绿色金融国际合作研究中心主任郭梦瑶 嘉实基金 ESG研究与解决方案部分析师韩晓燕 嘉实基金 ESG研究与解决方案部ESG投研负责人李晓真 世界资源研究所 可持续投融资项目总监申 岚 北京绿色金融与可持续发展研究院 绿色金融国际合作研究中心研究员苏 亭 世界资源研究所 可持续投融资项目研究员曾毓琪 北京绿色金融与可持续发展研究院 绿色金融国际合作研究中心研究员* 作者顺序按姓氏拼音首字母排名。机构介绍:北京绿色金融与可持续发展研究院北京绿色金融与可持续发展研究院(北京绿金院/IFS)是一家注册于北京的非营利研究机构, 聚焦ESG 投融资、低碳与能源转型、自然资本与绿色科技投融资等领域,致力于为中国与全球绿色金融与可持续发展提供政策、市场与产品的研究,并推动绿色金融的国际合作。北京绿金院旨在发展成为具有国际影响力的智库,为改善全球环境与应对气候变化做出实质贡献。嘉实基金嘉实基金成立于1999 年3 月,是国内最早成立的十家基金管理公司之一,现已发展为具有“全牌照”业务的综合性国际化资产管理集团。嘉实基金构建了“投资须研究,研究即投资”的投研体系,至今已发展出覆盖精品股票、基石固收、Super ETF 指数投资、ESG 投资和资产配置的五大投资能力,截至2025 年底各类资产管理总规模超1.8 万亿。嘉实基金自2018 年3 月正式加入负责任投资原则组织(PRI),率先在国内组建了ESG 研究及解决方案部,构建了本土化ESG 评价体系和智能投研系统,并公开发布嘉实ESG 评分。目前嘉实基金已将ESG 和气候因素系统性融入投资全流程,形成与国际标准接轨、并具有中国特色的可持续投研和产品体系,并积极开展尽责管理,推动企业转型和ESG 绩效提升。1“双碳”目标下开展转型主体科学评价与投融资研究—CRTT在资产定价中的应用1摘 要 .............................................................................. 2第一章 背景与问题 ............................................................. 71.1 重点行业转型的紧迫性及挑战 ............................................ 81.2 金融支持重点行业转型的相关进展和问题 ......................... 81.3 研究问题与目的 ................................................................ 10第二章 国际转型规划评价方法与本土适用性研究 ....................... 112.1 主流国际转型规划评价方法梳理 ....................................... 122.2 国际评价体系的本土适用性分析 ....................................... 142.3 国际评价方法对中国的启示 .............................................. 15第三章 构建重点行业低碳转型的本土化科学评价体系 ................. 163.1 CRTT方法论与模型设定 .................................................... 173.2 行业减排路径研究 ............................................................ 183.3 转型路径分述——以钢铁和甲醇为例 ................................ 24第四章 科学开展转型投资的应用案例 ——基于CRTT行业减排路径的转型成本评估 .................. 324.1 政策背景 ........................................................................... 334.2 碳履约成本测算方法论 ...................................................... 344.3 履约成本展望与影响——以钢铁和水泥为例 ...................... 374.4 对企业竞争力与投资价值的影响 ........................................ 43第五章 建议与展望 ............................................................. 445.1 主要结论 ........................................................................... 455.2 实施建议 ........................................................................... 465.3 未来展望 .......................................................................... 48参考文献 .......................................................................... 50风险提示 .......................................................................... 52目录“双碳”目标下开展转型主体科学评价与投融资研究—CRTT在资产定价中的应用2“双碳”目标下开展转型主体科学评价与投融资研究—CRTT在资产定价中的应用摘要“双碳”目标下开展转型主体科学评价与投融资研究—CRTT在资产定价中的应用3“双碳”目标下开展转型主体科学评价与投融资研究—CRTT在资产定价中的应用推动重点行业向低碳转型,是实现中国"双碳"目标的关键环节,也是当前全球可持续金融领域最具挑战性的议题之一。转型实践中,许多企业普遍存在转型目标不清晰、减排路径不精准、转型成效难量化等突出问题,制约了金融机构对企业低碳转型的精准赋能。这也是转型金融在各地开展试点以来,供给量仍较为有限的原因之一。这一局面的核心症结在于企业与金融机构之间的结构性信息差。一方面,多数企业尚不具备制定清晰、可信、可执行的转型规划的能力,也缺乏与金融机构就此问题进行有效沟通的渠道和语言;另一方面,金融机构因缺少行业基准和科学的评价工具,难以评估企业转型路径的真实性与可行性,陷入了"看不清、定价难、不敢投"的困境。目前,国际上主流的转型评价方法学在目标时间框架、情景假设、技术路线和碳核算方法等方面与中国本土实践存在显著的结构性错配。首先,国际路线图以2050年碳中和为目标锚点,而中国承诺2060年前实现碳中和,两者之间存在十年的节奏差异;其次,国际气候情景所依赖的能源结构和终端电气化率等关键假设多以全球平均或经合组织成员国的特征为基础,与中国的资源禀赋和产业结构演变趋势存在明显偏差;再次,国际行业基准所依据的技术组合与中国的产能结构差异悬殊,加之产品碳核算方法的边界和规则尚未统一,若直接套用国际阈值评价中国本土企业,必然导致对标结果失真。因此,构建一套既符合中国国情、又能够与《巴黎协定》等国际气候目标保持衔接的本土化转型评价工具,具有重要的理论价值和现实意义。基于此,立足于中国重点行业转型痛点以及金融机构转型投融资需求,为弥合转型投融资供需之间由信息不对称、标准缺失和科学评价工具空白所造成的结构性鸿沟,北京绿色金融与可持续发展研究院(以下简称“北京绿金院”)联合中国钢研科技集团有限公司、中国石油和化学工业联合会、中国水泥协会、北京工业大学、世界资源研究所等多家国内外权威机构,开展联合研究,开发了覆盖钢铁、石化、化工、水泥等多个重点行业的碳减排转型目标设定工具(英文全称为“Carbon Reduction and Transition Target-setting Tool”,简称CRTT)。本报告系统介绍了CRTT构建的"宏观情景—行业基准—企业对标—金融应用"四层联动分析框架:▶ 宏观层面:以基于中国经济和能源发展特征校准的可计算一般均衡(CGE)模型为支撑,构建不同气候情景假设下,不同转型路径带来的能源系统与产业结构的长期演变趋势;▶ 行业层面:通过深入解构钢铁、水泥、化工等行业的工艺流程,精准识别各环节的排放来源,构建涵盖各项减排技术减排潜力、成熟度等级(TRL)和部署时序窗口的减排技术库,并结合技术成本测算,形成分行业、分情景的动态碳强度基准;▶ 企业层面:以"单位产品碳排放强度"为核心指标,引入"累积基准偏离度(CBD)"作为量化评价工具,对企业转型规划的科学性和先进性,以及企业转型目标与中国“双碳”目标和《巴黎协定》有关目标的一致性进行综合量化评价;▶ 金融应用层面:将物理维度的减排路径转译为经济维度的成本信号,为转型资产的风险识别、定价与投资决策提供可操作的量化依据。该四层框架打通了从国家气候目标到行业转型路径、再到企业转型行动与金融资源配置的完整传导链条。4“双碳”目标下开展转型主体科学评价与投融资研究—CRTT在资产定价中的应用4在行业应用层面,本报告以钢铁和甲醇为例,系统展示了CRTT的行业减碳路径建模与企业评价应用。▶ 钢铁:模型基于未来经济发展和人口变化预测粗钢需求量,结合废钢资源形成规律模拟流程结构演变趋势。在低排放情景(即1.5°C情景)下,对电炉短流程占比超过高炉—转炉长流程、氢冶金技术逐步规模化应用、CCUS承担末端治理的兜底功能,以及吨钢碳排放强度趋近于零等行业转型路径的时间点进行了测算。对A钢铁公司的案例评价显示,其转型路径相对于中排放情景(即中国NDC情景)对应行业基准的CBD评分为-21.23%,表明其减排速度快于行业基准,具有较强的进取性和较高的可信度。▶ 甲醇:模型围绕中国甲醇主流生产路径中的主要排放环节,对节能精馏、绿氢耦合、CCUS等技术的减排潜力与部署时序进行参数化处理。测算表明,在低排放情景下,绿氢的大规模应用和CCUS的提前规模化部署是实现深度减排的两大核心驱动力。对B煤制甲醇生产企业的案例评价显示,其转型路径相对于中排放情景对应行业基准的CBD评分为10.72%,表明其转型路径虽与"双碳"目标具有一定同步性,但低于行业基准水平,仍有较大的改进空间。上述行业路径和企业案例验证了CRTT在行业基准构建和企业转型评价方面的可操作性。在金融应用层面,本报告选取了CRTT在资管行业资产定价中的应用案例,实现了从"转型路径"到"履约成本"的关键转化。嘉实基金以CRTT提出的行业长期碳强度下降路径为基准,将其转译为全国碳市场行业基准值的动态调整假设,围绕配额分配方式、基准值选择及免费配额退出节奏等核心政策变量,构建了"三阶段、六大情形、24个细分情形"的测算框架,系统测算了2025—2060年钢铁和水泥行业碳履约成本的演变路径及其对行业利润格局的重塑效应。结果显示,随着碳市场制度的逐步完善与基准值的持续收紧,行业履约成本将呈趋势性上行。2030年前,在本报告的测算口径下,钢铁和水泥行业平均排放企业的吨产品履约成本总体仍处20元以内的相对低位,至2060年将升至数百元量级,对企业中长期现金流与利润水平构成实质性挑战。更为关键的是成本的结构分化——...

1、当您下载文档后,您只拥有了使用权限,并不意味着获得版权,文档只能用于自身使用,不得用于其他商业用途(如 [转卖]进行直接盈利或[编辑后售卖]进行间接盈利)。
2、本站所有内容均由合作方或网友上传,本站不对文档的完整性、权威性及其观点立场正确性做任何保证或承诺!文档内容仅供研究参考,下载前请自行鉴别。
3、如文档内容存在违规,或者侵犯商业秘密、侵犯著作权等,请点击“违规举报”。

声明:本站为非经营盈利性个人网站(C2C模式),即所有资料为用户上传并直接被用户下载,本站只是中间服务平台。所有资料仅供个人学习使用,请勿他用。本站所获取的赞助将用于本站服务器及运营成本,感谢大家的支持。我们倡导共建、共创、共享的模式分享知识! 本站仅提供信息存储空间,仅对用户上传内容的表现方式做保护处理,对内容本身不做任何修改或编辑。若资料或所含内容侵犯了您的版权或隐私等任何权益,请立即通知联系客服或在资料页面直接举报反馈,我们会及时妥善处理。

客服微信:pv3515客服QQ:2090330665客服邮箱:2090330665@qq.com

若无法下载、资料侵权等问题联系客服立即处理!微信:pv3515


IFS(可持续金融研究所):“双碳”目标下开展转型主体科学评价与投融资研究——CRTT在资产定价中的应用-261020

您可能关注的文档

确认删除?