电脑桌面
添加能源电力资料库到电脑桌面
安装后可以在桌面快捷访问

北京大学国家发展研究院:2026年8月气候政策与绿色金融(季报)-260811

北京大学国家发展研究院:2026年8月气候政策与绿色金融(季报)-260811_第1页
1/70页
北京大学国家发展研究院:2026年8月气候政策与绿色金融(季报)-260811_第2页
2/70页
北京大学国家发展研究院:2026年8月气候政策与绿色金融(季报)-260811_第3页
3/70页
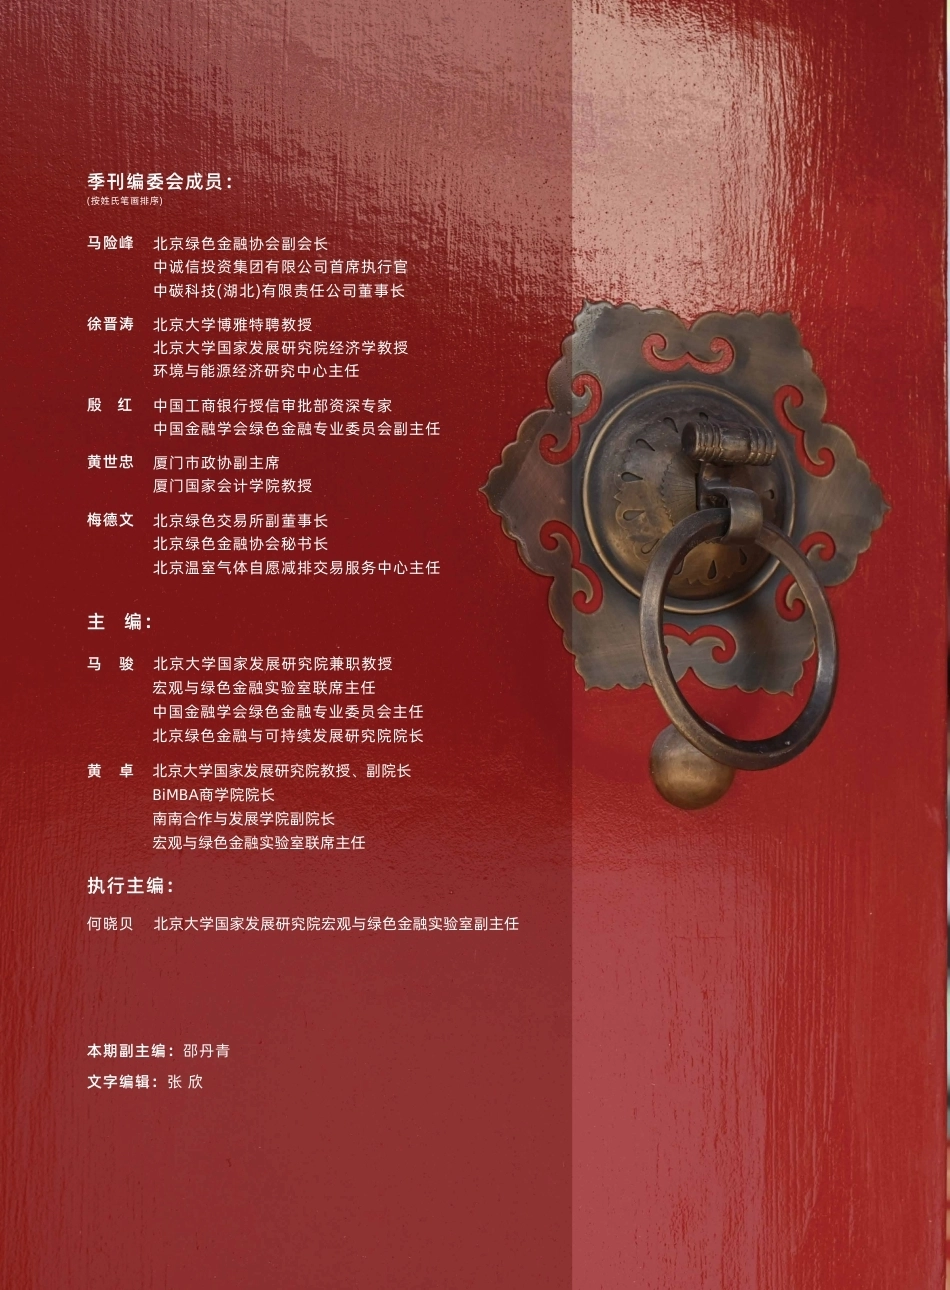
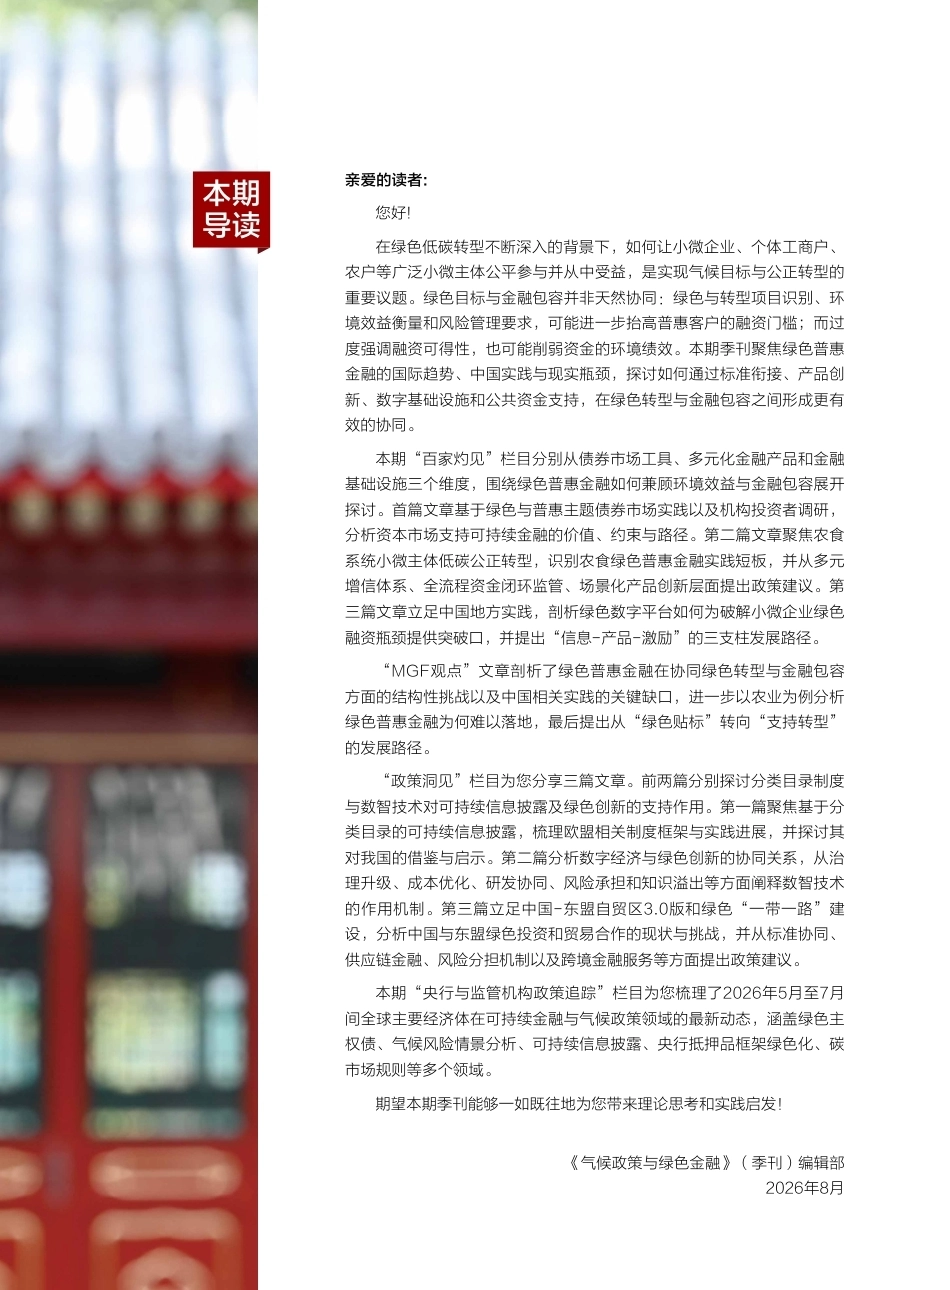
0152 0 2 6 年 0 8 月气候政策与绿色金融Climate Policy and Green Finance Quarterly(季刊)绿色普惠金融:绿色与包容如何兼得?| 从绿色到普惠:资本市场支持可持续金融发展的价值与挑战| 绿色普惠金融赋能农食系统小微主体低碳公正转型:机制、实践与政策建议| 绿色普惠金融支持小微企业:绿色数字平台何以可为 / Inclusive green finance for small companies:The promise of green digital platforms| 基于分类目录的可持续发展信息披露:欧盟制度前车可鉴| 数智技术赋能绿色创新:气候治理与绿色金融协同下的三维传导路径| 加强对东盟绿色投资和贸易合作的路径研究百家灼见政策洞见本期副主编:邵丹青文字编辑:张 欣季刊编委会成员:(按姓氏笔画排序) 马险峰北京绿色金融协会副会长中诚信投资集团有限公司首席执行官中碳科技(湖北)有限责任公司董事长徐晋涛北京大学博雅特聘教授北京大学国家发展研究院经济学教授环境与能源经济研究中心主任殷 红中国工商银行授信审批部资深专家中国金融学会绿色金融专业委员会副主任马 骏 北京大学国家发展研究院兼职教授 宏观与绿色金融实验室联席主任 中国金融学会绿色金融专业委员会主任 北京绿色金融与可持续发展研究院院长黄 卓 北京大学国家发展研究院教授、副院长 BiMBA商学院院长 南南合作与发展学院副院长 宏观与绿色金融实验室联席主任何晓贝 北京大学国家发展研究院宏观与绿色金融实验室副主任主 编:执行主编:黄世忠 厦门市政协副主席厦门国家会计学院教授梅德文 北京绿色交易所副董事长北京绿色金融协会秘书长北京温室气体自愿减排交易服务中心主任亲爱的读者:您好!在绿色低碳转型不断深入的背景下,如何让小微企业、个体工商户、农户等广泛小微主体公平参与并从中受益,是实现气候目标与公正转型的重要议题。绿色目标与金融包容并非天然协同:绿色与转型项目识别、环境效益衡量和风险管理要求,可能进一步抬高普惠客户的融资门槛;而过度强调融资可得性,也可能削弱资金的环境绩效。本期季刊聚焦绿色普惠金融的国际趋势、中国实践与现实瓶颈,探讨如何通过标准衔接、产品创新、数字基础设施和公共资金支持,在绿色转型与金融包容之间形成更有效的协同。本期“百家灼见”栏目分别从债券市场工具、多元化金融产品和金融基础设施三个维度,围绕绿色普惠金融如何兼顾环境效益与金融包容展开探讨。首篇文章基于绿色与普惠主题债券市场实践以及机构投资者调研,分析资本市场支持可持续金融的价值、约束与路径。第二篇文章聚焦农食系统小微主体低碳公正转型,识别农食绿色普惠金融实践短板,并从多元增信体系、全流程资金闭环监管、场景化产品创新层面提出政策建议。第三篇文章立足中国地方实践,剖析绿色数字平台如何为破解小微企业绿色融资瓶颈提供突破口,并提出“信息-产品-激励”的三支柱发展路径。“MGF观点”文章剖析了绿色普惠金融在协同绿色转型与金融包容方面的结构性挑战以及中国相关实践的关键缺口,进一步以农业为例分析绿色普惠金融为何难以落地,最后提出从“绿色贴标”转向“支持转型”的发展路径。“政策洞见”栏目为您分享三篇文章。前两篇分别探讨分类目录制度与数智技术对可持续信息披露及绿色创新的支持作用。第一篇聚焦基于分类目录的可持续信息披露,梳理欧盟相关制度框架与实践进展,并探讨其对我国的借鉴与启示。第二篇分析数字经济与绿色创新的协同关系,从治理升级、成本优化、研发协同、风险承担和知识溢出等方面阐释数智技术的作用机制。第三篇立足中国-东盟自贸区3.0版和绿色“一带一路”建设,分析中国与东盟绿色投资和贸易合作的现状与挑战,并从标准协同、供应链金融、风险分担机制以及跨境金融服务等方面提出政策建议。本期“央行与监管机构政策追踪”栏目为您梳理了2026年5月至7月间全球主要经济体在可持续金融与气候政策领域的最新动态,涵盖绿色主权债、气候风险情景分析、可持续信息披露、央行抵押品框架绿色化、碳市场规则等多个领域。期望本期季刊能够一如既往地为您带来理论思考和实践启发!《气候政策与绿色金融》(季刊)编辑部 2026年8月本期导读征稿启事尊敬的读者: 您好!诚挚地邀请您向本刊投稿,分享您的观点、经验和案例,与我们一起探索如何应对气候变化,推动可持续金融的发展和创新。请将您的稿件发送至邮箱:mgf@nsd.pku.edu.cn,并在邮件标题中注明“投稿”。我们将安排专人负责稿件的收集和反馈。请勿一稿多投。 稿件要求:1. 主题聚焦于气候政策、可持续金融、绿色金融、碳市场等相关领域; 2. 形式以观点文章、研究文章、案例分析等为主; 3. 字数在4000-6000之间; 4. 请注明您的姓名、单位、职务及邮箱。期待您的投稿,并期待与您的交流和合作!《气候政策与绿色金融》(季刊)编辑部 百家灼见 / 2| 从绿色到普惠:资本市场支持可持续金融发展的价值与挑战 胡煦 朱若蕾 / 2| 绿色普惠金融赋能农食系统小微主体低碳公正转型:机制、实践与政策建议 邢鹂 程恩江 / 6| 绿色普惠金融支持小微企业:绿色数字平台何以可为 Peter Knaack / 13| Inclusive green finance for small companies: The promise of green digital platforms Peter Knaack / 23 MGF观点 / 35| 绿色普惠金融:绿色转型与金融包容如何兼得? 邵丹青 / 35 政策洞见 / 40| 基于分类目录的可持续发展信息披露:欧盟制度前车可鉴 邱慈观 李小千 / 40| 数智技术赋能绿色创新:气候治理与绿色金融协同下的三维传导路径 王亚星 马宏璇 / 45| 加强对东盟绿色投资和贸易合作的路径研究 黄磊珂 唐明知 / 51 央行与监管机构政策追踪(2026年5月-2026年7月) / 56 版权 / 65目 录2百 家灼 见从绿色到普惠:资本市场支持可持续金融发展的价值与挑战① 作者联系方式:胡煦 huxu@cafi.org.cn绿色金融和普惠金融,分别对应环境可持续与社会包容性两类目标,是金融服务高质量发展的重要方向,也是做好金融“五篇大文章”的重要内容。绿色金融重点服务碳达峰碳中和、污染防治和绿色低碳转型,普惠金融则更多面向小微企业、“三农”、就业、民生和区域均衡发展。二者服务对象与资金用途不同,但从资本市场视角看,却面临一个共同问题:具有公共价值的政策目标,如何转化为可识别、可披露、可评价、可定价、可投资的金融资产。长期以来,我国绿色金融和普惠金融主要依托银行信贷体系发展。信贷资金在支持实体经济、服务小微和涉农主体、推动绿色低碳发展等方面发挥了重要作用,但仅依靠信贷体系,既难以充分动员多元社会资金,也难以形成有效的风险分散与价格发现机制。随着绿色债券、可持续发展挂钩债券、转型债券、乡村振兴债、“三农”专项金融债和小微企业专项金融债等产品不断丰富,资本市场支持可持续金融的空间正在逐步打开。基于绿色与普惠主题债券的市场实践,以及对机构投资者的专项调研,本文讨论资本市场支持可持续金融的价值、约束与路径。一、资本市场支持可持续金融发展的价值资本市场支持可持续金融的第一重价值,是拓宽资金来源。绿色转型和普惠发展都需要大量长期资金。绿色低碳基础设施、清洁能源、工业转型升级等项目通常投资规模大、回收周期长;普惠金融服务的小微企业、涉农主体和欠发达地区,也需要更稳定、更可持续的资金供给。银行信贷虽然是主要渠道,但其资金期限、风险偏好和资本约束决定了其难以单独承担全部融资功能。债券、基金、指数等资本市场工具,能够把银行、保险、基金、理财和社会资金连接起来,为可持续发展目标提供更加多元的资金来源。第二重价值,是促进非财务价值的识别和定价。绿色金融和普惠金融的共同特点,是除了财务收益之外,还具有环境和社会效益。例如,绿色债券可能带来节能减排、污染治理、生态保护等环境效益;普惠金融相关资产则可能带来扩大就业、降低小微企业融资成本、改善乡村金融可得性等社会效益。问题在于,这些非财务价值如果不能被计量、披露和验证,就很难进入投资者决策。资本市场通过标准制定、信息披露、第三方评估、评级、交易和产品化,可以把原本较为抽象的公共价值转化为可比较的信息,从而为投资者识别和配置相关资产创造条件。第三重价值,是推动金融机构之间的专业分工。普惠金融尤其体现出这一点。中小银行和地方金融机构更贴近小微企业、农业经营主体和县域经济,胡煦①中国普惠金融研究院研究部负责人朱若蕾东京大学在读博士研究生3百家灼见气候政策与绿色金融(季刊)Climate Policy and Green Finance Quarterly② 本文所指的绿色主题债券包括绿色债券、可持续发展挂钩债券以及转型债券;严谨起见,或可将这三类债券统称为绿色低碳转型主题债券,但为了论述方便,本文将这三类债券统称为绿色主题债券。③ 累计发行规模以及存续规模按照《中债-绿色低碳转型债券数据库》收录的债券统计,详见https://www.chinabond.com.cn/greenbond/#/home。④ 本文所指的普惠主题债券包括乡村振兴债、“三农”专项金融债以及小微企业专项金融债。⑤ 中国普惠金融研究院与南方基金联合课题组于2025年3月至5月,采用线上问卷与线下访谈相结合的方式,对16家机构投资者开展调研,其中包括14家银行机构和2家银行理财子公司。具有客户触达和资产创设优势;大型银行、理财子公司、保险资管、公募基金等机构则拥有更强的资金实力、投资能力和组合管理能力。通过债券发行、资产证券化、基金和指数化产品,资本市场可以把“谁更会做资产”和“谁更适合持有资产”连接起来,使可持续金融从单一机构的业务责任,转向多类机构共同参与的市场生态。二、绿色主题债券相对成熟,普惠主题债券仍在成型从市场基础看,绿色主题债券已经形成较为成熟的体系②。绿色债券、可持续发展挂钩债券和转型债券等品种不断丰富,绿色债券标准、募集资金管理、环境效益披露和第三方评估认证等制度逐步完善。数据显示,截至 2026 年一季度末,绿色主题债券累计发行约 7.8 万亿元,存续规模约 4.7 万亿元。③虽然相较于绿色贷款规模仍然较小,但在资本市场中已经形成较高辨识度。绿色债券的相对成熟,源于几个条件的共同作用。首先,绿色产业和绿色项目目录不断完善,使市场对“什么是绿色”有较清晰的判断依据。其次,绿色债券的信息披露要求相对明确,募集资金用途、项目类别和环境效益等内容能够被持续跟踪。再次,监管政策和市场倡议共同推动绿色资产获得投资者关注。最后,绿色债券基金、绿色债券指数等产品逐步发展,增强了绿色资产的组合配置属性。相比之下,普惠相关债券已有实践基础,但尚未形成统一、清晰的普惠主题资产体系。目前市场上与普惠金融相关的债券主要包括乡村振兴债、“三农”专项金融债和“小微”专项金融债等。这些产品在支持涉农、小微和乡村振兴方面发挥了一定作用,但其主题边界、认定标准、资金用途管理、社会效益披露和持续评估机制仍不够统一。换言之,市场已经存在一些“普惠相关债券”,但尚未形成类似绿色债券那样成熟的“普惠主题资产类别”。这种差异直接影响投资者认知。绿色主题资产更容易被识别、纳入投资框架和产品体系;普惠主题资产则常常面临“有标签、标准弱”“有政策意义、市场识别不足”的问题。对于机构投资者而言,如果某类资产的边界不清、信息不可比、社会效益难以验证,那么其主题属性就很难转化为稳定的资产配置。从融资结构看,资本市场对绿色金融和普惠金融的支持仍有较大拓展空间。绿色贷款余额显著高于绿色主题债券存续规模,涉农贷款和普惠型小微企业贷款规模也远高于普惠主题债券存续规模④。这说明,当前绿色金融和普惠金融的融资供给仍以信贷为主,债券等资本市场融资工具的规模相对有限,未来需要持续推动信贷、债券、资产证券化和基金等工具协同发展、优势互补。三、机构投资者配置主题资产的真实逻辑资本市场能否支持可持续金融,最终取...

1、当您下载文档后,您只拥有了使用权限,并不意味着获得版权,文档只能用于自身使用,不得用于其他商业用途(如 [转卖]进行直接盈利或[编辑后售卖]进行间接盈利)。
2、本站所有内容均由合作方或网友上传,本站不对文档的完整性、权威性及其观点立场正确性做任何保证或承诺!文档内容仅供研究参考,下载前请自行鉴别。
3、如文档内容存在违规,或者侵犯商业秘密、侵犯著作权等,请点击“违规举报”。

声明:本站为非经营盈利性个人网站(C2C模式),即所有资料为用户上传并直接被用户下载,本站只是中间服务平台。所有资料仅供个人学习使用,请勿他用。本站所获取的赞助将用于本站服务器及运营成本,感谢大家的支持。我们倡导共建、共创、共享的模式分享知识! 本站仅提供信息存储空间,仅对用户上传内容的表现方式做保护处理,对内容本身不做任何修改或编辑。若资料或所含内容侵犯了您的版权或隐私等任何权益,请立即通知联系客服或在资料页面直接举报反馈,我们会及时妥善处理。

客服微信:pv3515客服QQ:2090330665客服邮箱:2090330665@qq.com

若无法下载、资料侵权等问题联系客服立即处理!微信:pv3515


北京大学国家发展研究院:2026年8月气候政策与绿色金融(季报)-260811

您可能关注的文档

确认删除?