电脑桌面
添加能源电力资料库到电脑桌面
安装后可以在桌面快捷访问

中信建投:ESG及绿色金融深度—核算先行,锚定净零多资产投资组合碳核算十问十答-20260911VIP免费

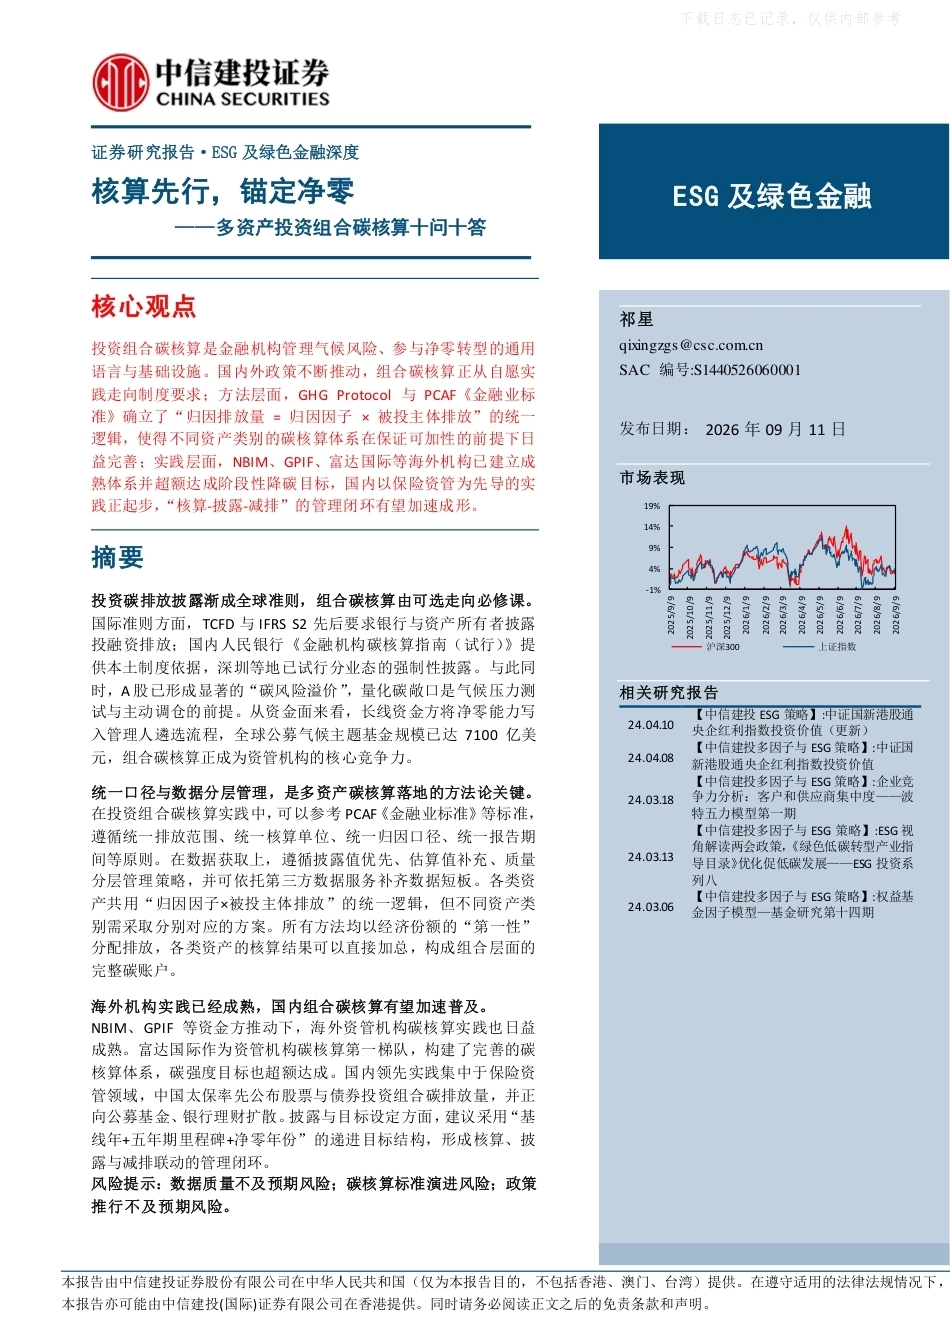
中信建投:ESG及绿色金融深度—核算先行,锚定净零多资产投资组合碳核算十问十答-20260911_第1页
1/20
中信建投:ESG及绿色金融深度—核算先行,锚定净零多资产投资组合碳核算十问十答-20260911_第2页
2/20
中信建投:ESG及绿色金融深度—核算先行,锚定净零多资产投资组合碳核算十问十答-20260911_第3页
3/20
本报告由中信建投证券股份有限公司在中华人民共和国(仅为本报告目的,不包括香港、澳门、台湾)提供。在遵守适用的法律法规情况下,本报告亦可能由中信建投(国际)证券有限公司在香港提供。同时请务必阅读正文之后的免责条款和声明。 证券研究报告·ESG 及绿色金融深度 核算先行,锚定净零 ——多资产投资组合碳核算十问十答 核心观点 投资组合碳核算是金融机构管理气候风险、参与净零转型的通用语言与基础设施。国内外政策不断推动,组合碳核算正从自愿实践走向制度要求;方法层面,GHG Protocol 与 PCAF《金融业标准》确立了“归因排放量 = 归因因子 × 被投主体排放”的统一逻辑,使得不同资产类别的碳核算体系在保证可加性的前提下日益完善;实践层面,NBIM、GPIF、富达国际等海外机构已建立成熟体系并超额达成阶段性降碳目标,国内以保险资管为先导的实践正起步,“核算-披露-减排”的管理闭环有望加速成形。 摘要 投资碳排放披露渐成全球准则,组合碳核算由可选走向必修课。 国际准则方面,TCFD 与 IFRS S2 先后要求银行与资产所有者披露投融资排放;国内人民银行《金融机构碳核算指南(试行)》提供本土制度依据,深圳等地已试行分业态的强制性披露。与此同时,A 股已形成显著的“碳风险溢价”,量化碳敞口是气候压力测试与主动调仓的前提。从资金面来看,长线资金方将净零能力写入管理人遴选流程,全球公募气候主题基金规模已达 7100 亿美元,组合碳核算正成为资管机构的核心竞争力。 统一口径与数据分层管理,是多资产碳核算落地的方法论关键。 在投资组合碳核算实践中,可以参考 PCAF《金融业标准》等标准,遵循统一排放范围、统一核算单位、统一归因口径、统一报告期间等原则。在数据获取上,遵循披露值优先、估算值补充、质量分层管理策略,并可依托第三方数据服务补齐数据短板。各类资产共用“归因因子×被投主体排放”的统一逻辑,但不同资产类别需采取分别对应的方案。所有方法均以经济份额的“第一性”分配排放,各类资产的核算结果可以直接加总,构成组合层面的完整碳账户。 海外机构实践已经成熟,国内组合碳核算有望加速普及。 NBIM、GPIF 等资金方推动下,海外资管机构碳核算实践也日益成熟。富达国际作为资管机构碳核算第一梯队,构建了完善的碳核算体系,碳强度目标也超额达成。国内领先实践集中于保险资管领域,中国太保率先公布股票与债券投资组合碳排放量,并正向公募基金、银行理财扩散。披露与目标设定方面,建议采用“基线年+五年期里程碑+净零年份”的递进目标结构,形成核算、披露与减排联动的管理闭环。 风险提示:数据质量不及预期风险;碳核算标准演进风险;政策推行不及预期风险。 ESG 及绿色金融 祁星 qixingzgs@csc.com.cn SAC 编号:S1440526060001 发布日期: 2026 年 09 月 11 日 市场表现 相关研究报告 24.04.10 【中信建投 ESG 策略】:中证国新港股通央企红利指数投资价值(更新) 24.04.08 【中信建投多因子与 ESG 策略】:中证国新港股通央企红利指数投资价值 24.03.18 【中信建投多因子与 ESG 策略】:企业竞争力分析:客户和供应商集中度——波特五力模型第一期 24.03.13 【中信建投多因子与 ESG 策略】:ESG 视角解读两会政策,《绿色低碳转型产业指导目录》优化促低碳发展——ESG 投资系列八 24.03.06 【中信建投多因子与 ESG 策略】:权益基金因子模型—基金研究第十四期 -1%4%9%14%19%2025/9/92025/10/92025/11/92025/12/92026/1/92026/2/92026/3/92026/4/92026/5/92026/6/92026/7/92026/8/92026/9/9沪深300上证指数下载日志已记录,仅供内部参考 ESG 及 绿 色金融 ESG 及绿色金融深度报告 请务必阅读正文之后的免责条款和声明。 目录 Q1:投资组合碳核算是什么? ............................................................................................................... 1 Q2:为什么要做投资组合碳核算? ........................................................................................................ 3 开展投资组合碳核算的宏观因素...................................................................................................... 3 开展投资组合碳核算的风控因素...................................................................................................... 4 开展投资组合碳核算的资金因素...................................................................................................... 5 Q3:如何统一“碳”核算口径?................................................................................................................ 6 Q4:企业与资产的碳排放数据如何获得? .............................................................................................. 6 Q5:上市公司权益资产如何进行碳核算? .............................................................................................. 9 Q6:不同类型的债券资产如何进行碳核算? .........................................................................................10 公司债进行碳核算的方法 ...............................................................................................................10 金融债进行碳核算的方法 ...............................................................................................................10 国债/地方政府债进行碳核算的方法 ................................................................................................10 资产支持证券进行碳核算的方法..................................................................................................... 11 Q7:其他类型资产如何进行碳核算? ....................................................................................................12 未上市企业进行碳核算的方法 ........................................................................................................12 银行存款类资产进行碳核算的方法 .................................................................................................12 Q8:不同资产碳排放为什么具备可加性? .............................................................................................13 Q9:哪些机构在组合碳核算实践方面较领先? ......................................................................................13 Q10:如何披露核算结果并设定减排目标? ...........................................................................................14 风险提示...............................................................................................................................................15 图目录 图 1:碳排放范围及其对应的价值链上的经济活动类别 ............................................................................. 1 图 2:最新版《金融业标准》中提供了 10 种资产的碳核算方法................................................................. 2 图 3:Morningstar 调查中资金方最关注的环境议题是净零排放 .................................................................. 5 图 4:全球公募气候主题基金资金总规模(单位:10 亿美元).................................................................. 5 图 5: 全球私募气候主题基金资金总规模(单位:10 亿美元) ................................................................ 5 图 6: A 股碳排放数据披露数量和披露率 ................................................................................................. 7 图 7: A 股按行业碳排放披露强度中位数(tCO₂e/百万营收) ................................................................... 7 图 8: 2026 年生物质燃料燃烧二氧化碳排放因子(kgCO₂/TJ)...................................................................... 7 图 9: 2023 年区域电力平均二氧化碳排放因子(kg CO₂/kWh) ........................

1、当您下载文档后,您只拥有了使用权限,并不意味着购买了版权,文档只能用于自身使用,不得用于其他商业用途(如 [转卖]进行直接盈利或[编辑后售卖]进行间接盈利)。
2、本站所有内容均由合作方或网友上传,本站不对文档的完整性、权威性及其观点立场正确性做任何保证或承诺!文档内容仅供研究参考,付费前请自行鉴别。
3、如文档内容存在违规,或者侵犯商业秘密、侵犯著作权等,请点击“违规举报”。

声明:本站为非经营盈利性个人网站(C2C模式),即所有资料为用户上传并直接被用户下载,本站只是中间服务平台。所有资料仅供个人学习使用,请勿他用。本站所获取的赞助将用于本站服务器及运营成本,感谢大家的支持。我们倡导共建、共创、共享的模式分享知识! 本站仅提供信息存储空间,仅对用户上传内容的表现方式做保护处理,对内容本身不做任何修改或编辑。若资料或所含内容侵犯了您的版权或隐私等任何权益,请立即通知联系客服或在资料页面直接举报反馈,我们会及时妥善处理。

客服微信:pv3515客服QQ:2090330665客服邮箱:2090330665@qq.com

若无法下载、资料侵权等问题联系客服立即处理!微信:pv3515

中信建投:ESG及绿色金融深度—核算先行,锚定净零多资产投资组合碳核算十问十答-20260911

您可能关注的文档

确认删除?
微信客服
  • 管理员微信
QQ客服
  • QQ客服点击这里给我发消息
客服邮箱
开通下载
回到顶部