电脑桌面
添加能源电力资料库到电脑桌面
安装后可以在桌面快捷访问

国内碳市场交易旺季开启,欧洲能源与履约支撑碳价VIP免费

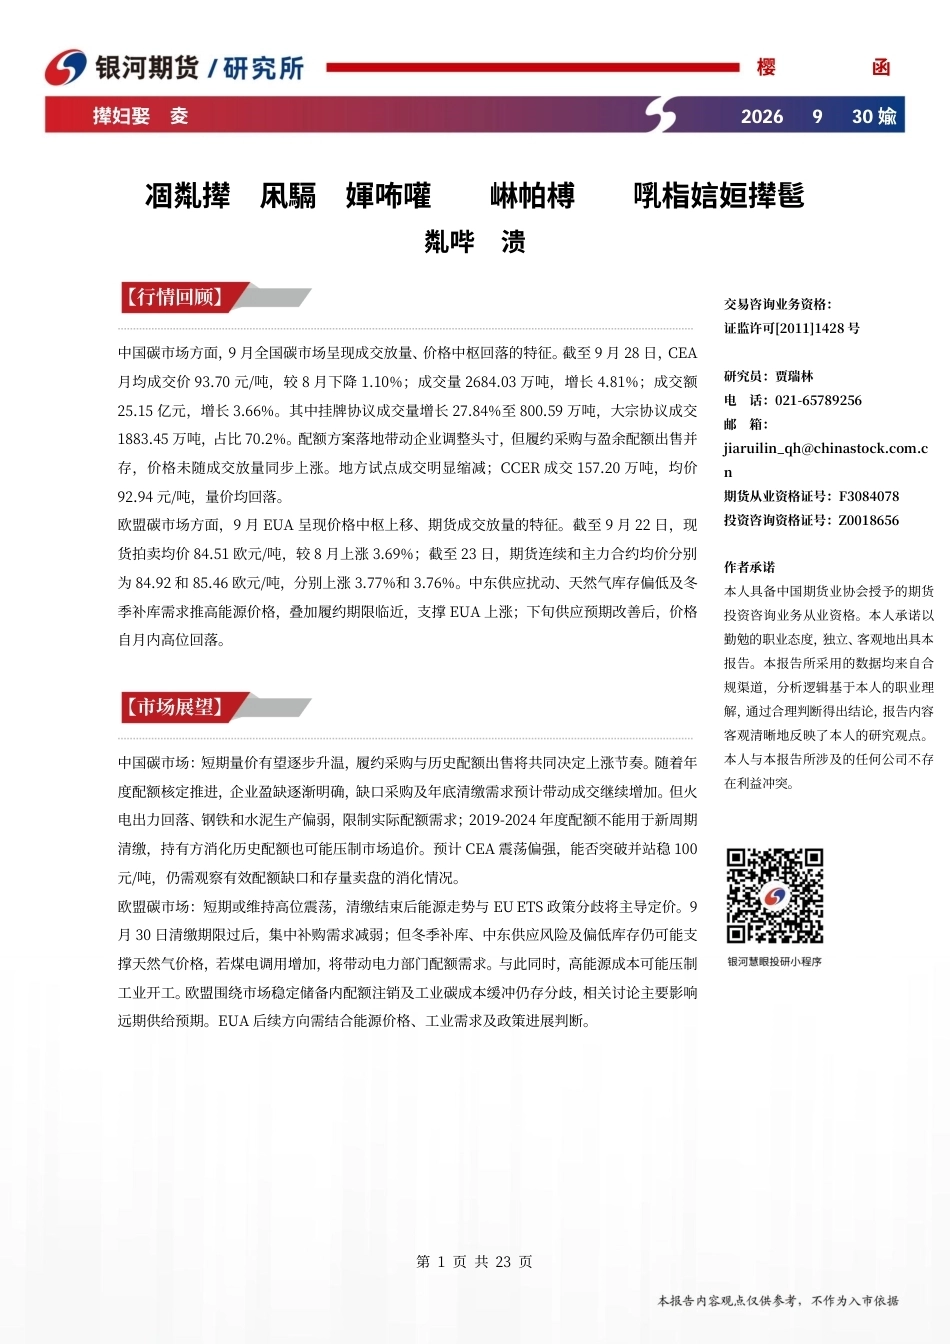
国内碳市场交易旺季开启,欧洲能源与履约支撑碳价_第1页
1/23页
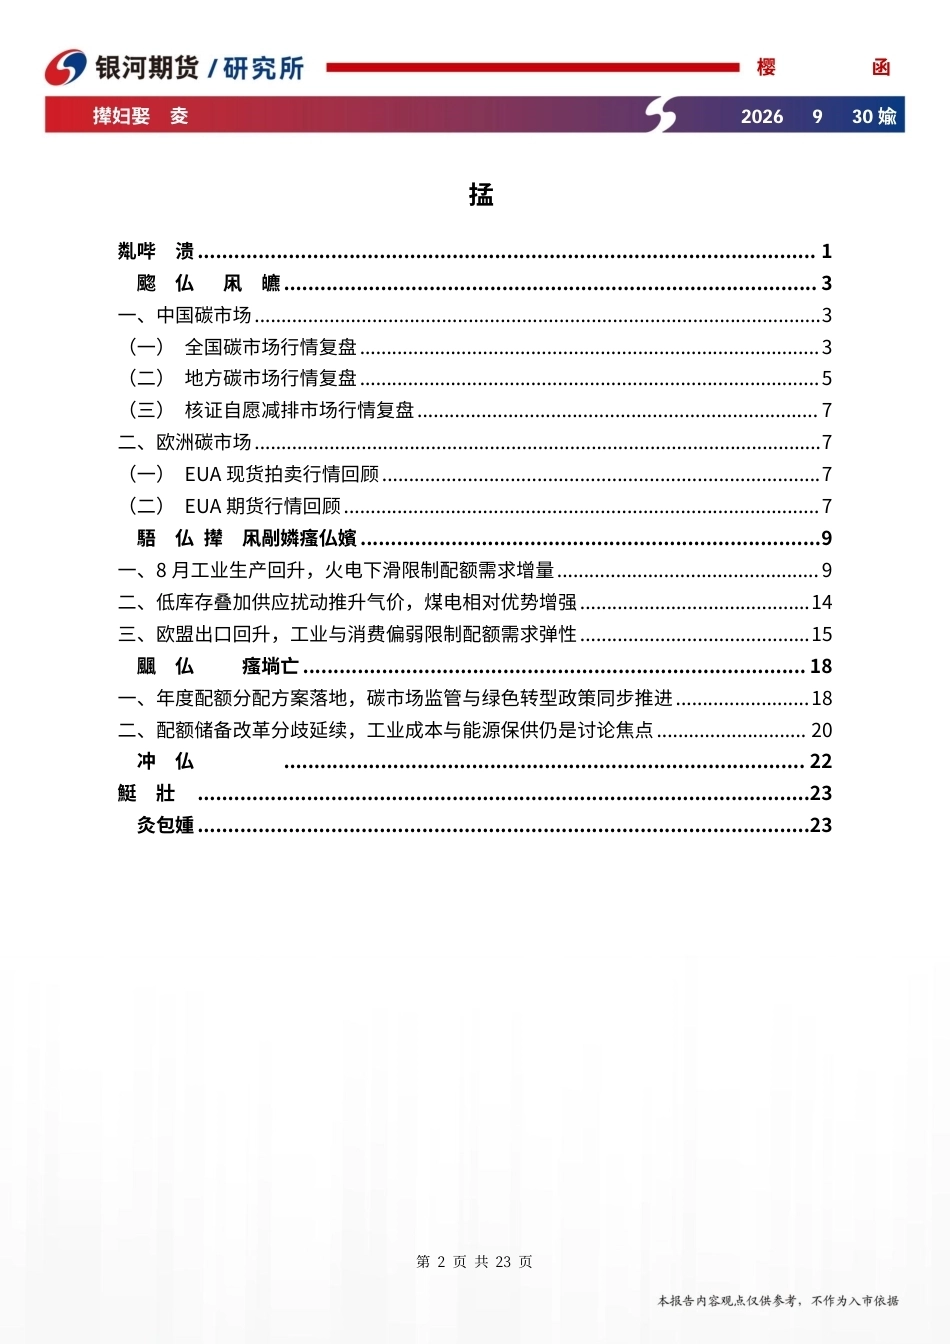
国内碳市场交易旺季开启,欧洲能源与履约支撑碳价_第2页
2/23页
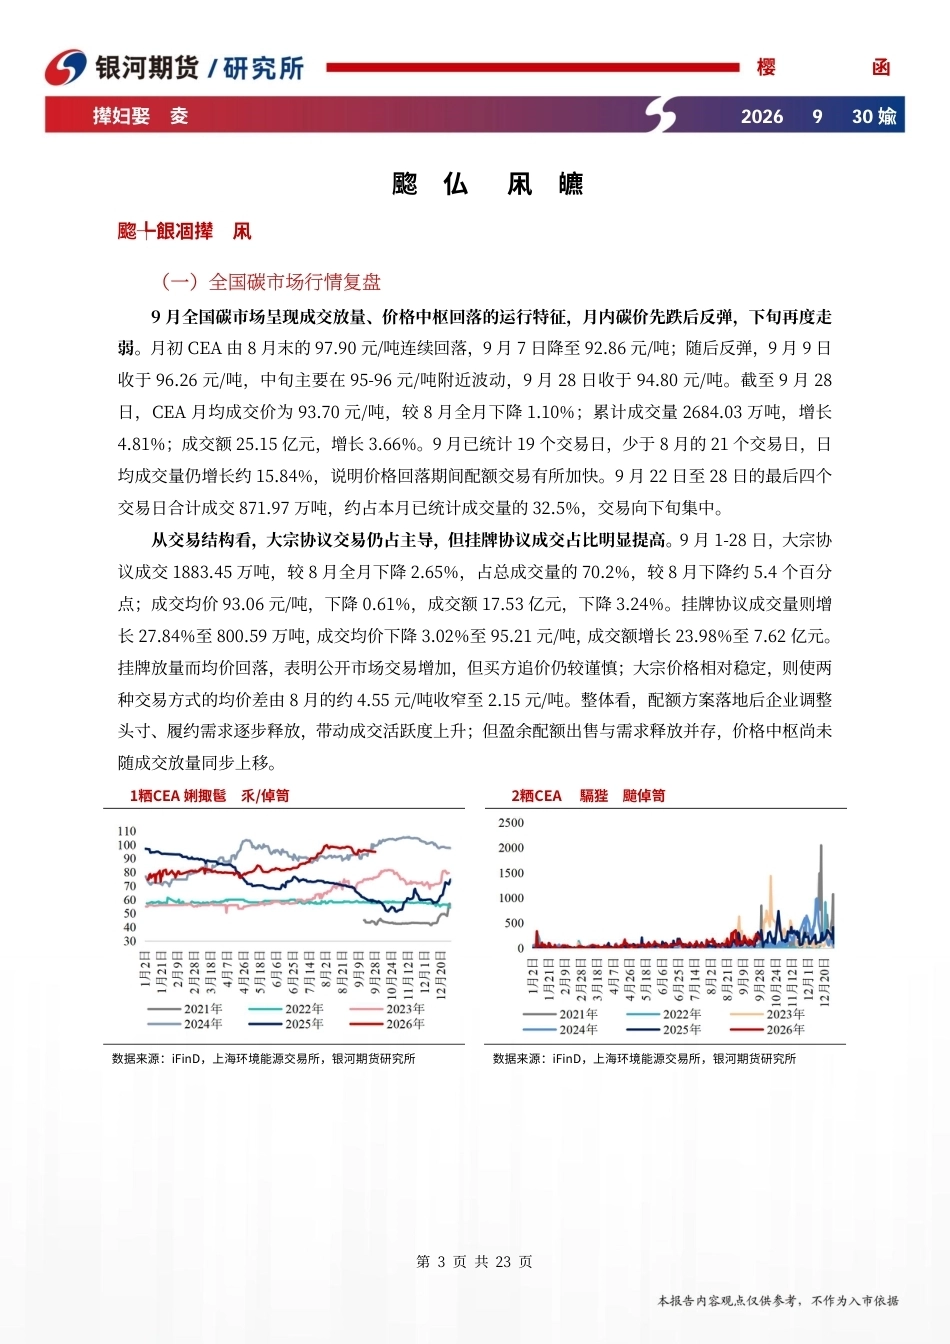
国内碳市场交易旺季开启,欧洲能源与履约支撑碳价_第3页
3/23页
碳排放月报2026 年9 月30 日第 1 页 共 23 页航运及创新板块国内碳市场交易旺季开启,欧洲能源与履约支撑碳价内容摘要【行情回顾】中国碳市场方面,9 月全国碳市场呈现成交放量、价格中枢回落的特征。截至 9 月 28 日,CEA月均成交价 93.70 元/吨,较 8 月下降 1.10%;成交量 2684.03 万吨,增长 4.81%;成交额25.15 亿元,增长 3.66%。其中挂牌协议成交量增长 27.84%至 800.59 万吨,大宗协议成交1883.45 万吨,占比 70.2%。配额方案落地带动企业调整头寸,但履约采购与盈余配额出售并存,价格未随成交放量同步上涨。地方试点成交明显缩减;CCER 成交 157.20 万吨,均价92.94 元/吨,量价均回落。欧盟碳市场方面,9 月 EUA 呈现价格中枢上移、期货成交放量的特征。截至 9 月 22 日,现货拍卖均价 84.51 欧元/吨,较 8 月上涨 3.69%;截至 23 日,期货连续和主力合约均价分别为 84.92 和 85.46 欧元/吨,分别上涨 3.77%和 3.76%。中东供应扰动、天然气库存偏低及冬季补库需求推高能源价格,叠加履约期限临近,支撑 EUA 上涨;下旬供应预期改善后,价格自月内高位回落。【市场展望】中国碳市场:短期量价有望逐步升温,履约采购与历史配额出售将共同决定上涨节奏。随着年度配额核定推进,企业盈缺逐渐明确,缺口采购及年底清缴需求预计带动成交继续增加。但火电出力回落、钢铁和水泥生产偏弱,限制实际配额需求;2019-2024 年度配额不能用于新周期清缴,持有方消化历史配额也可能压制市场追价。预计 CEA 震荡偏强,能否突破并站稳 100元/吨,仍需观察有效配额缺口和存量卖盘的消化情况。欧盟碳市场:短期或维持高位震荡,清缴结束后能源走势与 EU ETS 政策分歧将主导定价。9月 30 日清缴期限过后,集中补购需求减弱;但冬季补库、中东供应风险及偏低库存仍可能支撑天然气价格,若煤电调用增加,将带动电力部门配额需求。与此同时,高能源成本可能压制工业开工。欧盟围绕市场稳定储备内配额注销及工业碳成本缓冲仍存分歧,相关讨论主要影响远期供给预期。EUA 后续方向需结合能源价格、工业需求及政策进展判断。交易咨询业务资格:证监许可[2011]1428 号研究员:贾瑞林电话:021-65789256邮箱:jiaruilin_qh@chinastock.com.cn期货从业资格证号:F3084078投资咨询资格证号:Z0018656作者承诺本人具备中国期货业协会授予的期货投资咨询业务从业资格。本人承诺以勤勉的职业态度,独立、客观地出具本报告。本报告所采用的数据均来自合规渠道,分析逻辑基于本人的职业理解,通过合理判断得出结论,报告内容客观清晰地反映了本人的研究观点。本人与本报告所涉及的任何公司不存在利益冲突。碳排放月报2026 年9 月30 日第 2 页 共 23 页航运及创新板块目录内容摘要 ...................................................................................................... 1第一部分 市场回顾 ........................................................................................ 3一、中国碳市场..........................................................................................................3(一) 全国碳市场行情复盘......................................................................................3(二) 地方碳市场行情复盘......................................................................................5(三) 核证自愿减排市场行情复盘........................................................................... 7二、欧洲碳市场..........................................................................................................7(一) EUA 现货拍卖行情回顾..................................................................................7(二) EUA 期货行情回顾.........................................................................................7第二部分 碳市场基本面分析 ............................................................................9一、8 月工业生产回升,火电下滑限制配额需求增量................................................. 9二、低库存叠加供应扰动推升气价,煤电相对优势增强...........................................14三、欧盟出口回升,工业与消费偏弱限制配额需求弹性...........................................15第三部分 政策面情况 ................................................................................... 18一、年度配额分配方案落地,碳市场监管与绿色转型政策同步推进.........................18二、配额储备改革分歧延续,工业成本与能源保供仍是讨论焦点............................ 20第四部分 后市展望...................................................................................... 22作者承诺.....................................................................................................23免责声明 .....................................................................................................23碳排放月报2026 年9 月30 日第 3 页 共 23 页航运及创新板块第一部分 市场回顾一、中国碳市场(一)全国碳市场行情复盘9 月全国碳市场呈现成交放量、价格中枢回落的运行特征,月内碳价先跌后反弹,下旬再度走弱。月初 CEA 由 8 月末的 97.90 元/吨连续回落,9 月 7 日降至 92.86 元/吨;随后反弹,9 月 9 日收于 96.26 元/吨,中旬主要在 95-96 元/吨附近波动,9 月 28 日收于 94.80 元/吨。截至 9 月 28日,CEA 月均成交价为 93.70 元/吨,较 8 月全月下降 1.10%;累计成交量 2684.03 万吨,增长4.81%;成交额 25.15 亿元,增长 3.66%。9 月已统计 19 个交易日,少于 8 月的 21 个交易日,日均成交量仍增长约 15.84%,说明价格回落期间配额交易有所加快。9 月 22 日至 28 日的最后四个交易日合计成交 871.97 万吨,约占本月已统计成交量的 32.5%,交易向下旬集中。从交易结构看,大宗协议交易仍占主导,但挂牌协议成交占比明显提高。9 月 1-28 日,大宗协议成交 1883.45 万吨,较 8 月全月下降 2.65%,占总成交量的 70.2%,较 8 月下降约 5.4 个百分点;成交均价 93.06 元/吨,下降 0.61%,成交额 17.53 亿元,下降 3.24%。挂牌协议成交量则增长 27.84%至 800.59 万吨,成交均价下降 3.02%至 95.21 元/吨,成交额增长 23.98%至 7.62 亿元。挂牌放量而均价回落,表明公开市场交易增加,但买方追价仍较谨慎;大宗价格相对稳定,则使两种交易方式的均价差由 8 月的约 4.55 元/吨收窄至 2.15 元/吨。整体看,配额方案落地后企业调整头寸、履约需求逐步释放,带动成交活跃度上升;但盈余配额出售与需求释放并存,价格中枢尚未随成交放量同步上移。图1:CEA 收盘价(元/吨)图2:CEA 成交量(万吨)数据来源:iFinD,上海环境能源交易所,银河期货研究所数据来源:iFinD,上海环境能源交易所,银河期货研究所碳排放月报2026 年9 月30 日第 4 页 共 23 页航运及创新板块图3:CEA 挂牌协议成交均价(元/吨)图4:CEA 挂牌协议成交量(万吨)数据来源:iFinD,上海环境能源交易所,银河期货研究所数据来源:iFinD,上海环境能源交易所,银河期货研究所图5:CEA 大宗协议成交均价(元/吨)图6:CEA 大宗协议成交量(万吨)数据来源:iFinD,上海环境能源交易所,银河期货研究所数据来源:iFinD,上海环境能源交易所,银河期货研究所图7:中国碳市场碳配额成交均价(元/吨)数据来源:iFinD,上海环境能源交易所,银河期货研究所碳排放月报2026 年9 月30 日第 5 页 共 23 页航运及创新板块(二)地方碳市场行情复盘9 月地方试点碳市场成交显著缩量,但加权均价上行,主要反映成交区域结构变化,区域价格并未普遍上涨。截至 9 月 24 日,地方市场成交均价为 55.31 元/吨,较 8 月全月上涨 24.77%;累计成交量 67.94 万吨,下降 80.56%;成交额约 0.38 亿元,下降 75.75%。成交量降幅明显大于成交额,原因在于广东、深圳等价格相对较低的市场大幅缩量,北京、上海在总成交中的占比提高,拉升了地方市场加权均价。因此,整体均价上涨不能视为各试点交易同步走强。分区域看,广东仍以 25.64 万吨居成交量首位,但较 8 月下降 87.77%,成交均价上涨 2.33%至 39.35 元/吨;深圳成交量下降 86.11%至 11.44 万吨,均价上涨 11.69%至 46.79 元/吨。两地合计成交占比由 8 月的 83.5%降至 54.6%,是地方市场总量回落的主要原因。北京和上海成交量分别为 12.40 和 12.95 万吨,虽也环比下降,但合计占比由 12.6%升至 37.3%;北京均价小幅下降1.12%至 102.92 元/吨,上海均价上涨 2.88%至 57.81 元/吨。湖北成交 4.38 万吨、均价 36.43 元/吨,量减而价格基本持平;天津、重庆和福建成交规模仍较小。整体看,9 月地方市场从 8 月广东、深圳集中放量转为多地成交均有所收缩,流动性和价格差异依然明显。图8:北京碳配额 BEA 成交均价与成交量图9:上海碳配额 SHEA 成交均价与成交量数据来源:iFinD,银河期货研究所数据来源:iFinD,银河期货研究所图10:深圳碳配额 SZEA 成交均价与成交量图11:天津碳配额 TJEA 成交均价与成交量数据来源:iFinD,银河期货研究所数据来源:iFinD,银河期货研...

1、当您下载文档后,您只拥有了使用权限,并不意味着购买了版权,文档只能用于自身使用,不得用于其他商业用途(如 [转卖]进行直接盈利或[编辑后售卖]进行间接盈利)。
2、本站所有内容均由合作方或网友上传,本站不对文档的完整性、权威性及其观点立场正确性做任何保证或承诺!文档内容仅供研究参考,付费前请自行鉴别。
3、如文档内容存在违规,或者侵犯商业秘密、侵犯著作权等,请点击“违规举报”。

声明:本站为非经营盈利性个人网站(C2C模式),即所有资料为用户上传并直接被用户下载,本站只是中间服务平台。所有资料仅供个人学习使用,请勿他用。本站所获取的赞助将用于本站服务器及运营成本,感谢大家的支持。我们倡导共建、共创、共享的模式分享知识! 本站仅提供信息存储空间,仅对用户上传内容的表现方式做保护处理,对内容本身不做任何修改或编辑。若资料或所含内容侵犯了您的版权或隐私等任何权益,请立即通知联系客服或在资料页面直接举报反馈,我们会及时妥善处理。

客服微信:pv3515客服QQ:2090330665客服邮箱:2090330665@qq.com

若无法下载、资料侵权等问题联系客服立即处理!微信:pv3515

国内碳市场交易旺季开启,欧洲能源与履约支撑碳价

您可能关注的文档

确认删除?
微信客服
  • 管理员微信
QQ客服
  • QQ客服点击这里给我发消息
客服邮箱
开通下载
回到顶部