电脑桌面
添加能源电力资料库到电脑桌面
安装后可以在桌面快捷访问

西南证券:汽车行业2026年四季度投资策略,汽车出海步入纵深期,新能源与汽零共拓新局-260922VIP免费

西南证券:汽车行业2026年四季度投资策略,汽车出海步入纵深期,新能源与汽零共拓新局-260922_第1页
1/62页
西南证券:汽车行业2026年四季度投资策略,汽车出海步入纵深期,新能源与汽零共拓新局-260922_第2页
2/62页
西南证券:汽车行业2026年四季度投资策略,汽车出海步入纵深期,新能源与汽零共拓新局-260922_第3页
3/62页
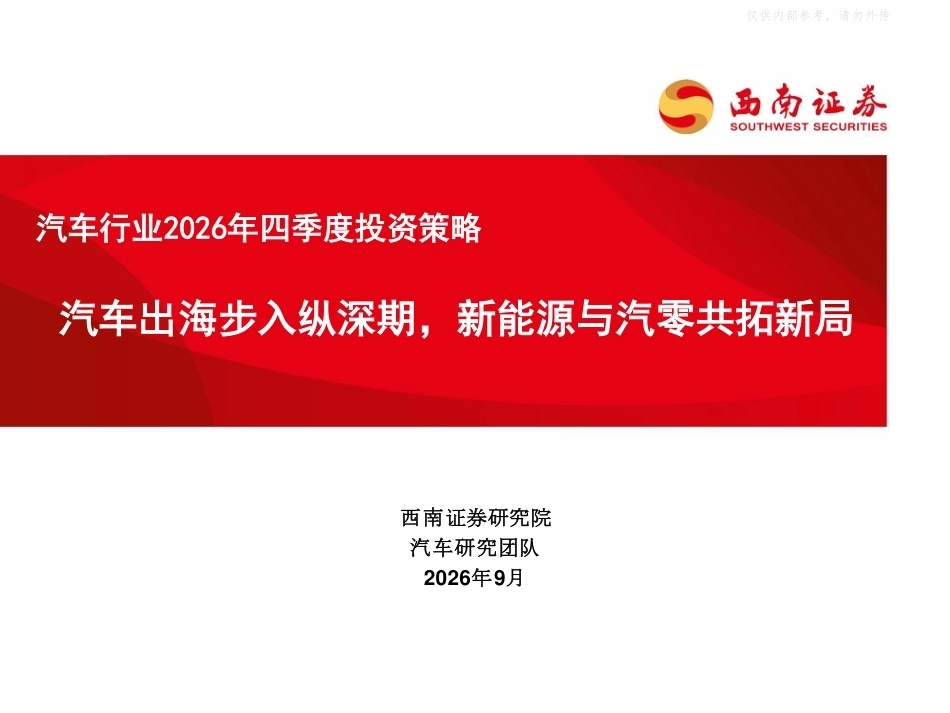
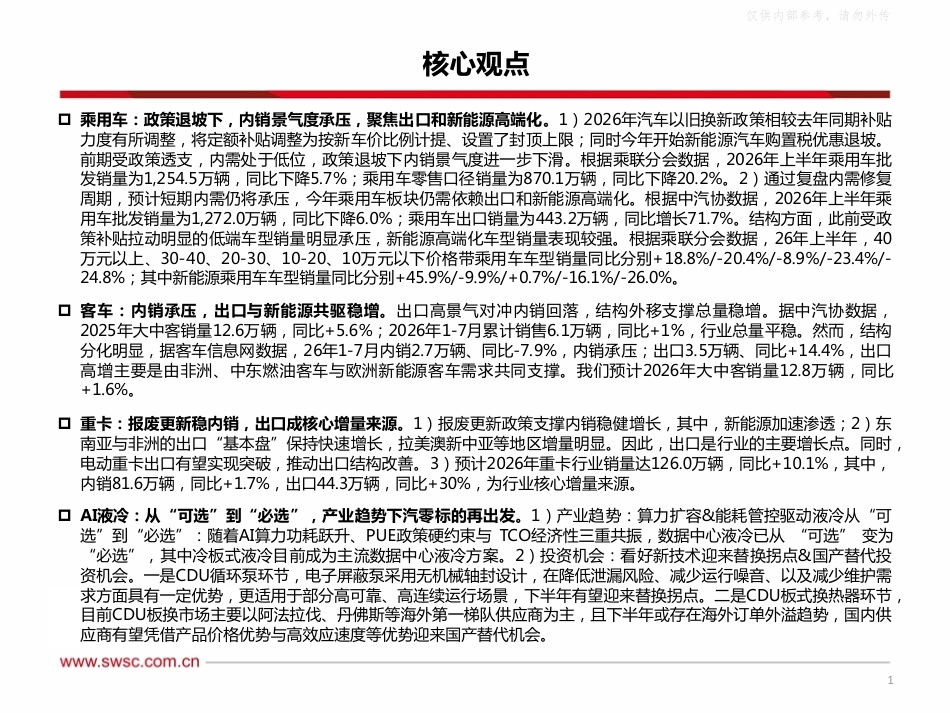
汽车出海步入纵深期,新能源与汽零共拓新局 西南证券研究院 汽车研究团队 2026年9月 汽车行业2026年四季度投资策略 仅供内部参考,请勿外传核心观点  乘用车:政策退坡下,内销景气度承压,聚焦出口和新能源高端化。1)2026年汽车以旧换新政策相较去年同期补贴力度有所调整,将定额补贴调整为按新车价比例计提、设置了封顶上限;同时今年开始新能源汽车购置税优惠退坡。前期受政策透支,内需处于低位,政策退坡下内销景气度进一步下滑。根据乘联分会数据,2026年上半年乘用车批发销量为1,254.5万辆,同比下降5.7%;乘用车零售口径销量为870.1万辆,同比下降20.2%。2)通过复盘内需修复周期,预计短期内需仍将承压,今年乘用车板块仍需依赖出口和新能源高端化。根据中汽协数据,2026年上半年乘用车批发销量为1,272.0万辆,同比下降6.0%;乘用车出口销量为443.2万辆,同比增长71.7%。结构方面,此前受政策补贴拉动明显的低端车型销量明显承压,新能源高端化车型销量表现较强。根据乘联分会数据,26年上半年,40万元以上、30-40、20-30、10-20、10万元以下价格带乘用车车型销量同比分别+18.8%/-20.4%/-8.9%/-23.4%/-24.8%;其中新能源乘用车车型销量同比分别+45.9%/-9.9%/+0.7%/-16.1%/-26.0%。  客车:内销承压,出口与新能源共驱稳增。出口高景气对冲内销回落,结构外移支撑总量稳增。据中汽协数据,2025年大中客销量12.6万辆,同比+5.6%;2026年1-7月累计销售6.1万辆,同比+1%,行业总量平稳。然而,结构分化明显,据客车信息网数据,26年1-7月内销2.7万辆、同比-7.9%,内销承压;出口3.5万辆、同比+14.4%,出口高增主要是由非洲、中东燃油客车与欧洲新能源客车需求共同支撑。我们预计2026年大中客销量12.8万辆,同比+1.6%。  重卡:报废更新稳内销,出口成核心增量来源。1)报废更新政策支撑内销稳健增长,其中,新能源加速渗透;2)东南亚与非洲的出口“基本盘”保持快速增长,拉美澳新中亚等地区增量明显。因此,出口是行业的主要增长点。同时,电动重卡出口有望实现突破,推动出口结构改善。3)预计2026年重卡行业销量达126.0万辆,同比+10.1%,其中,内销81.6万辆,同比+1.7%,出口44.3万辆,同比+30%,为行业核心增量来源。  AI液冷:从“可选”到“必选”,产业趋势下汽零标的再出发。1)产业趋势:算力扩容&能耗管控驱动液冷从“可选”到“必选”:随着AI算力功耗跃升、PUE政策硬约束与 TCO经济性三重共振,数据中心液冷已从 “可选” 变为 “必选”,其中冷板式液冷目前成为主流数据中心液冷方案。2)投资机会:看好新技术迎来替换拐点&国产替代投资机会。一是CDU循环泵环节,电子屏蔽泵采用无机械轴封设计,在降低泄漏风险、减少运行噪音、以及减少维护需求方面具有一定优势,更适用于部分高可靠、高连续运行场景,下半年有望迎来替换拐点。二是CDU板式换热器环节,目前CDU板换市场主要以阿法拉伐、丹佛斯等海外第一梯队供应商为主,且下半年或存在海外订单外溢趋势,国内供应商有望凭借产品价格优势与高效应速度等优势迎来国产替代机会。 1 仅供内部参考,请勿外传核心观点  相关标的: 1) 乘 用 车 : 比 亚 迪 ( 002594.SZ ) 、 吉 利 汽 车 ( 0175.HK ) 、 奇 瑞 汽 车 ( 9973.HK ) 、 福 耀 玻 璃(600660.SH)、拓普集团(601689.SH)、新泉股份(603179.SH)、伯特利(603596.SH)、爱柯迪(600933.SH)。 2)客车:宇通客车(600066.SH)、中通客车(000957.SZ)。 3)重卡:中国重汽(3808.HK/000951.SZ)、潍柴动力(2338.HK/000338.SZ)、中集车辆(301039.SZ)。 4)AI液冷:冰轮环境(000811.SZ)、飞龙股份(002536.SZ)、南方泵业(300145.SZ)、银轮股份(002126.SZ) 、金富科技(003018.SZ)、五洋自控(300420.SZ)。  风险提示:行业政策波动风险;汽车终端需求及出口不及预期风险;车企电动化转型不及预期的风险;原材料价格上涨风险;汇兑风险。 2 仅供内部参考,请勿外传目 录 3 行情回顾:AI叙事下带动汽零表现好于整车 乘用车:聚焦出口&新能源成长主线 重卡:报废更新稳内销,出口成核心增量来源 汽车行业:内需下行&原材料扰动,出口成为增长引擎 客车:内销承压,出口高增延续景气 AI液冷:从“可选”到“必选”,产业趋势下汽零标的再出发 仅供内部参考,请勿外传数据来源:Wind,西南证券整理;注:涨跌幅时间区间为2026年1月1日-2026年8月31日 申万汽车子行业二级市场涨跌幅(%) 申万汽车行业涨跌幅前五个股 申万汽车指数VS沪深300走势 2026年1-8月汽车行情回顾:汽车板块整体偏弱  行情回顾:Q1来看,受内需销量承压与原材料涨价影响导致车企业绩承压,汽车板块震荡下行;Q2来看,内需下滑持续、原材料涨价&汇兑损失持续影响车企和汽车零部件厂商利润,同时科技板块资金回流,汽车板块持续走弱。进入8月,市场风偏切换带来阶段性修复但持续性有限,板块整体维持弱势。  2026年1-8月来看:申万汽车行业下跌18.9%,汽车子板块中汽车服务、商用载客车、汽车零部件、乘用车、商用载货车分别下跌7.7%、13.2%、15.8%、26.2%、37.6%。 4 127.9% 100.6% 86.1% 73.2% 59.9% -52.7% -52.8% -57.6% -58.6% -69.9% -100%-80%-60%-40%-20%0%20%40%60%80%100%120%-7.7 -13.2 -15.8 -26.2 -37.6 -40-35-30-25-20-15-10-50汽车服务(申万) 商用载客车(申万) 汽车零部件(申万) 乘用车(申万) 商用载货车(申万) -25%-20%-15%-10%-5%0%5%10%沪深300 汽车(申万) 仅供内部参考,请勿外传 横向来看:截至8月31日,申万汽车行业PE(TTM)为25倍,在申万行业中排名第20位。从涨跌幅看,截至8月31日,汽车行业累计下跌18.9%,排在行业第30位。  纵向来看:年初以来申万汽车行业PE(TTM)震荡下行。2026年1月份,申万汽车行业PE(TTM)约30倍,随后随汽车销量承压、板块行情走弱持续回落,3月份探至阶段低点约27倍,5月随市场修复小幅反弹,6月后再度下行,7、8月末维持低位震荡。 申万一级行业市盈率(PE-TTM) 申万一级行业涨跌幅 申万汽车行业估值水平(PE-TTM) 2026年1-8月汽车行情回顾:估值震荡回落 数据来源:Wind,西南证券整理;注:涨跌幅时间区间为2026年1月1日-2026年8月31日 5 0102030405060708090100-30%-20%-10%0%10%20%30%40%051015202530354045申万汽车PE(TTM) 仅供内部参考,请勿外传目 录 6 行情回顾:AI叙事下带动汽零表现好于整车 乘用车:聚焦出口&新能源成长主线 重卡:报废更新稳内销,出口成核心增量来源 汽车行业:内需下行&原材料扰动,出口成为增长引擎 客车:内销承压,出口高增延续景气 AI液冷:从“可选”到“必选”,产业趋势下汽零标的再出发 仅供内部参考,请勿外传 总量层面,26H1汽车销量下滑,主要系内销下滑影响所致。根据中汽协数据,26H1汽车批发销量1,501.7万辆,同比下滑4.1%。26H1汽车出口销量509.6万辆,同比增长65.3%,出口增速维持较高水平。其中在新能源汽车出口方面,26H1新能源汽车出口销量为235.5万辆,同比增长122.2%.  政策层面,2026年汽车以旧换新政策相较去年同期补贴力度有所调整,将定额补贴调整为按新车价比例计提、设置封顶上限:新能源补贴比例12%,最高上限2万元,燃油乘用车补贴比例10%,最高上限1.5万元;叠加新能源汽车购置税优惠退坡影响,内销景气度出现下滑。海外方面,高油价背景下,新能源汽车出口成为当前汽车销量的增长引擎。 数据来源:中汽协,西南证券整理 汽车销量走势 汽车出口销量 7 总量:政策退坡导致内销承压,出口成为增长引擎 -8%-4%0%4%8%12%16%050010001500200025003000350040002020202120222023202420252026H1汽车批发销量(左轴,万辆)同比(右轴)0%20%40%60%80%100%120%01002003004005006007008002020202120222023202420252026H1汽车出口销量(左轴,万辆)同比(右轴)仅供内部参考,请勿外传狭义乘用车零售销量走势 数据来源:乘联分会,西南证券整理 总量:政策退坡导致内销承压,出口成为增长引擎  据乘联分会数据,26H1国内狭义乘用车批销和零销分别为1,254.5/870.1万辆,同比分别-5.7%/-20.2%。零售数据大幅下滑主要受以旧换新补贴退坡、新能源汽车购置税开征等影响,前期部分购车需求已有所透支,叠加去年同期高基数压制等因素,导致内销数据下滑明显。 8 乘用车批发销量走势 -30%-25%-20%-15%-10%-5%0%0204060801001201401601802026-012026-022026-032026-042026-052026-06狭义乘用车零售销量:当月值:万辆 同比增长(右轴) -16%-14%-12%-10%-8%-6%-4%-2%0%0501001502002502026-012026-022026-032026-042026-052026-06狭义乘用车批发销量:当月值:万辆 同比增长(右轴) 仅供内部参考,请勿外传 经销商库存系数波动下行:上半年来看,2026年2月汽车经销商库存系数为1.95,达到上半年高位,或与春节前置、消费周期错峰及车企集中批售有关;随着新车型陆续上市,库存系数整体呈回落波动态势,汽车经销商库存系数6月回落至1.58;7月后库存压力继续缓解,月末库存系数降至1.48;8月末库存系数上升至1.58,平稳波动。  库存整体在合理范围内波动:年初受春节假期及车企集中批发影响,经销商库存指数处于阶段性高位;随着各地汽车促消费政策持续发力,叠加新车型陆续上市刺激市场需求,库存压力逐步缓解。2026年以来库存预警指数在56%-63%区间平稳波动,终端需求稳步释放支撑下,整体库存仍维持在合理波动区间。 汽车经销商库存系数 汽车经销商库存预警指数(%) 数据来源:Wind,西南证券整理 库存端:年初以来库存逐步回落 整体处于合理波动区间 9 0.811.21.41.61.822.22.4库存系数:汽车经销商 库存系数:汽车经销商:合资 库存系数:汽车经销商:自主 库存系数:汽车经销商:进口 40455055606570库存预警指数:汽车经销商 仅供内部参考,请勿外传 原材料价格:上半年铝、铜等大宗商品价格上涨明显,人民币汇率持续走强。1)大宗商品方面:截至8月末,铝价约2.40万元/吨,较年初上涨约2.9%;铜价约10.94万元/吨,较年初上涨约8.7%;钢材、浮法玻璃价格整体平稳偏弱。2)汇率方面,美元兑人民币中间价年初以来整体呈升值态势,8月末美元兑人民币中间价约为6.7828,相比年初累计升值约3.4%。  展望2026年下半年,铜铝等核心有色金属价格预计仍维持高位运行,预计全年汽车产业的成本端仍存在一定压力和波动风险。 钢材价格指数走势 铝材价格走势(元/吨) 数据来源:Wind,西南证券整理 成本情况:金属价格宽幅分化 人民币汇率明显升值 10 05010015...

1、当您下载文档后,您只拥有了使用权限,并不意味着购买了版权,文档只能用于自身使用,不得用于其他商业用途(如 [转卖]进行直接盈利或[编辑后售卖]进行间接盈利)。
2、本站所有内容均由合作方或网友上传,本站不对文档的完整性、权威性及其观点立场正确性做任何保证或承诺!文档内容仅供研究参考,付费前请自行鉴别。
3、如文档内容存在违规,或者侵犯商业秘密、侵犯著作权等,请点击“违规举报”。

声明:本站为非经营盈利性个人网站(C2C模式),即所有资料为用户上传并直接被用户下载,本站只是中间服务平台。所有资料仅供个人学习使用,请勿他用。本站所获取的赞助将用于本站服务器及运营成本,感谢大家的支持。我们倡导共建、共创、共享的模式分享知识! 本站仅提供信息存储空间,仅对用户上传内容的表现方式做保护处理,对内容本身不做任何修改或编辑。若资料或所含内容侵犯了您的版权或隐私等任何权益,请立即通知联系客服或在资料页面直接举报反馈,我们会及时妥善处理。

客服微信:pv3515客服QQ:2090330665客服邮箱:2090330665@qq.com

若无法下载、资料侵权等问题联系客服立即处理!微信:pv3515

西南证券:汽车行业2026年四季度投资策略,汽车出海步入纵深期,新能源与汽零共拓新局-260922

您可能关注的文档

确认删除?
微信客服
  • 管理员微信
QQ客服
  • QQ客服点击这里给我发消息
客服邮箱
开通下载
回到顶部