电脑桌面
添加能源电力资料库到电脑桌面
安装后可以在桌面快捷访问

东吴证券:三次电源升级,AI芯片电感价值扩容-260921VIP免费

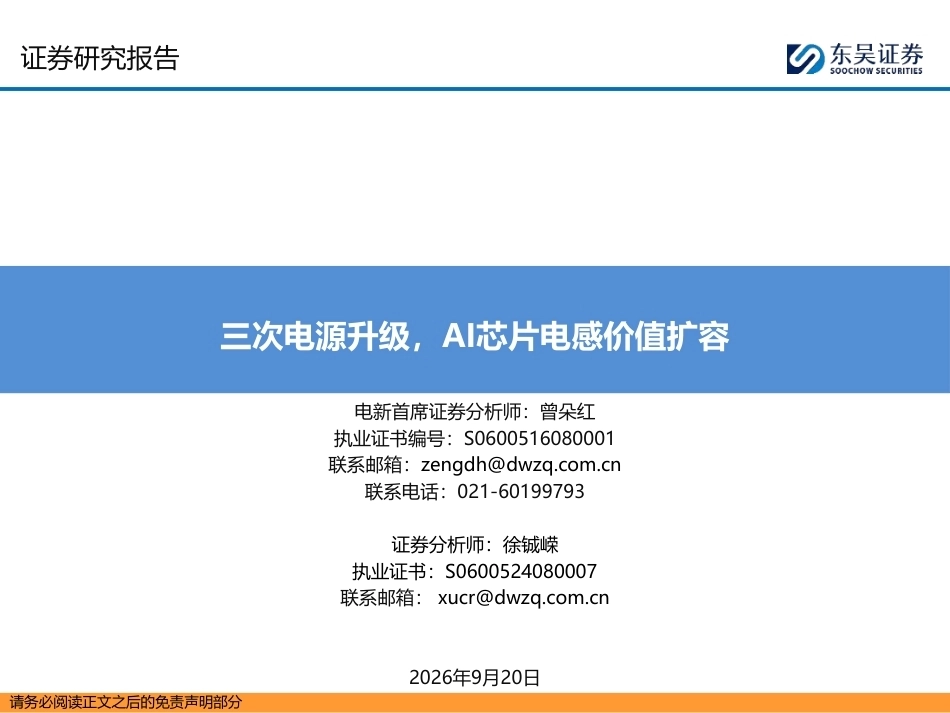
东吴证券:三次电源升级,AI芯片电感价值扩容-260921_第1页
1/36页
东吴证券:三次电源升级,AI芯片电感价值扩容-260921_第2页
2/36页
东吴证券:三次电源升级,AI芯片电感价值扩容-260921_第3页
3/36页
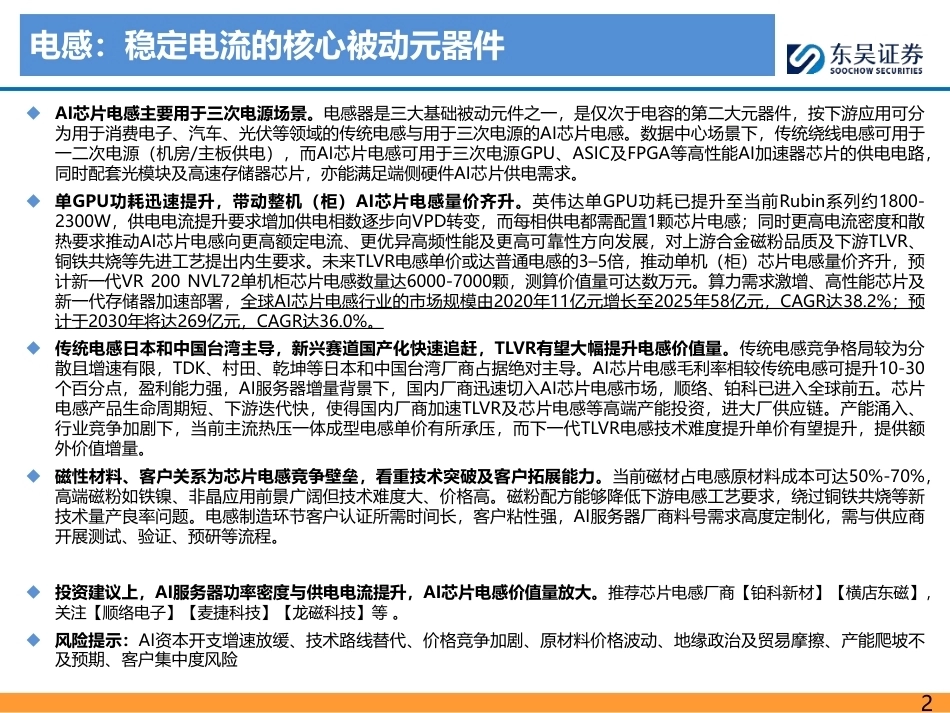
三次电源升级,AI芯片电感价值扩容证券研究报告请务必阅读正文之后的免责声明部分电新首席证券分析师:曾朵红执业证书编号:S0600516080001联系邮箱:zengdh@dwzq.com.cn联系电话:021-60199793证券分析师:徐铖嵘执业证书:S0600524080007联系邮箱: xucr@dwzq.com.cn2026年9月20日2电感:稳定电流的核心被动元器件◆AI芯片电感主要用于三次电源场景。电感器是三大基础被动元件之一,是仅次于电容的第二大元器件,按下游应用可分为用于消费电子、汽车、光伏等领域的传统电感与用于三次电源的AI芯片电感。数据中心场景下,传统绕线电感可用于一二次电源(机房/主板供电),而AI芯片电感可用于三次电源GPU、ASIC及FPGA等高性能AI加速器芯片的供电电路,同时配套光模块及高速存储器芯片,亦能满足端侧硬件AI芯片供电需求。◆单GPU功耗迅速提升,带动整机(柜)AI芯片电感量价齐升。英伟达单GPU功耗已提升至当前Rubin系列约1800-2300W,供电电流提升要求增加供电相数逐步向VPD转变,而每相供电都需配置1颗芯片电感;同时更高电流密度和散热要求推动AI芯片电感向更高额定电流、更优异高频性能及更高可靠性方向发展,对上游合金磁粉品质及下游TLVR、铜铁共烧等先进工艺提出内生要求。未来TLVR电感单价或达普通电感的3–5倍,推动单机(柜)芯片电感量价齐升,预计新一代VR 200 NVL72单机柜芯片电感数量达6000-7000颗,测算价值量可达数万元。算力需求激增、高性能芯片及新一代存储器加速部署,全球AI芯片电感行业的市场规模由2020年11亿元增长至2025年58亿元,CAGR达38.2%;预计于2030年将达269亿元,CAGR达36.0%。◆传统电感日本和中国台湾主导,新兴赛道国产化快速追赶,TLVR有望大幅提升电感价值量。传统电感竞争格局较为分散且增速有限,TDK、村田、乾坤等日本和中国台湾厂商占据绝对主导。AI芯片电感毛利率相较传统电感可提升10-30个百分点,盈利能力强,AI服务器增量背景下,国内厂商迅速切入AI芯片电感市场,顺络、铂科已进入全球前五。芯片电感产品生命周期短、下游迭代快,使得国内厂商加速TLVR及芯片电感等高端产能投资,进大厂供应链。产能涌入、行业竞争加剧下,当前主流热压一体成型电感单价有所承压,而下一代TLVR电感技术难度提升单价有望提升,提供额外价值增量。◆磁性材料、客户关系为芯片电感竞争壁垒,看重技术突破及客户拓展能力。当前磁材占电感原材料成本可达50%-70%,高端磁粉如铁镍、非晶应用前景广阔但技术难度大、价格高。磁粉配方能够降低下游电感工艺要求,绕过铜铁共烧等新技术量产良率问题。电感制造环节客户认证所需时间长,客户粘性强,AI服务器厂商料号需求高度定制化,需与供应商开展测试、验证、预研等流程。◆投资建议上,AI服务器功率密度与供电电流提升,AI芯片电感价值量放大。推荐芯片电感厂商【铂科新材】【横店东磁】,关注【顺络电子】【麦捷科技】【龙磁科技】等 。◆风险提示:AI资本开支增速放缓、技术路线替代、价格竞争加剧、原材料价格波动、地缘政治及贸易摩擦、产能爬坡不及预期、客户集中度风险3目录PART2 格局:一超多强,新兴赛道国产快速追赶PART3 产业链:芯片电感带动企业量利弹性,国产化加速PART1 芯片电感:AI供电升级,三次电源价值扩容PART4 投资建议与风险提示PART1 芯片电感:AI供电升级,三次电源价值扩容45数据来源:前瞻研究院,东吴证券研究所电感:稳定电流的核心被动元器件◆ 电感器是基于电磁感应原理工作的电子元器件,核心功能包括筛选信号、过滤噪声、稳定电流及抑制电磁波干扰;电感不仅承担储能与平滑电流的任务,还直接影响系统的EMI表现、转换效率与瞬态响应能力。电感器是三大基础被动元件之一,是仅次于电容的第二大元器件。划分方式说明几十MHz以上电源用;低频电路用;10MHz以下//体积大,电感量范围广叠层片电感小型化,磁路闭合,易于贴装,一体化绕线式电感对功密精度要求高目前无法片式化的产品薄膜片式电感采用真空薄膜工艺制作的电感器,可靠性高,易于集成化和片式化编织型电感1MHz下的单位体积电感量比其他片式电感器大、体积小,容易安装在基片上片式电感按功能滤波电感按工艺类别射频电感磁性电感功率电感非磁性电感插装电感图表 电感图片与产品分类6数据来源:铂科新材招股书,东吴证券研究所AI芯片电感:GPU等芯片级供电,规格要求更高电力系统逐级降压,末端适配低压大电流2发电输配电用电功率调节及升压输电及降压一级电能变换二级电能变换三级电能变换约18V>10kV100~600V约48V约12V1~3V用于稳定输出功率及电网匹配用于输电及配电用于服务器机房及设备供电用于主板供电用于GPU、ASIC、FPGA等芯片供电绕线功率电感磁圈绕线工艺铁氧体/合金软磁粉芯铁氧体/合金软磁粉末AI芯片电感◆ 芯片电感是专为AI算力场景设计的特制电感,用于GPU、ASIC及FPGA等高性能AI加速器芯片的供电电路,同时配套光模块及高速存储器芯片,亦能满足AI智能手机、AI PC及机器人系统等端侧硬件中AI芯片的供电需求。因此,AI芯片电感属于核心基础元件,为云端算力基础设施及端侧智能硬件提供高效且稳定的电力输送支持。7数据来源:NVIDIA《800 VDC Architecture》白皮书、TrendForce 集邦咨询、东吴证券研究所芯片电感:GPU升级加强芯片电感供电要求◆ GPU功率提升增加供电相数,每相供电都需配置 1颗芯片电感。功率提升带动电感数量增长/单机柜价值量提升。单 GPU 功率提升->供电相数增加并向VPD 转变8数据来源:Infineon TDM24745T 官方发布、《一种耦合双绕组结构及电感》、东吴证券研究所芯片电感:GPU升级加强芯片电感供电要求◆ AI服务器向采用高度集成的直流电源模组方向演进,显著提升了电流密度和散热要求,推动AI芯片电感向更高额定电流、更优异高频性能及更高可靠性方向发展,同时高性能合金软磁材料的市场渗透率亦持续提高。◆ TLVR 通过在多相电感上增设副边绕组并以LC串联形成磁耦合回路,实现“一相触发、全相同步”响应,瞬态电流爬升速率较分立电感方案提升3-5倍,可压降输出电容用量 30%-50%,并在同等瞬态规格下降低开关频率、强制多相均流。在 GPU 功耗迈向千瓦级、瞬态电流冲击达数千A的背景下,TLVR与VPD垂直供电架构配套预计将逐步成为AI 服务器核心供电的主流选项,带动磁性元件量价齐升。◆ 采用高端金属软磁粉芯(铁镍合金/羰基铁粉/纳米晶)+ 双绕组共烧工艺, TLVR电感单价或达普通电感的3–5 倍。图:芯片电感方案升级对比9数据来源: 铂科新材招股书,东吴证券研究所AI芯片电感:算力激增+供电升级,市场有望高增3图表:全球AI芯片电感行业市场规模全球AI芯片电感高增:2025年约58亿,2030年达269亿元+111419263858871221652162690601201802403002020202120222023202420252026E2027E2028E2029E2030EAI芯片电感市场规模(亿元)复合年增长率2020-202538.2%2025-2030(预测)36.0%◆ 全球AI算力需求激增带动芯片电感市场扩容。我们预计全球AI Token消耗量将由2025年的5,500万亿Token增加至2030年的逾120,000万亿Token,期间复合年增长率为85.3%。庞大的算力需求加速了各类高性能芯片及新一代存储器的部署,而其超大电流及瞬态负载特性,则促使电源设计从传统的分立式架构转向超多相并行架构。每增加一个电源相数,均会直接增加单套系统的电感数量。◆ 全球AI芯片电感行业的市场规模由2020年的11亿元增长至2025年的人民币58亿元,年复合增长率为38.2%;预计2030年全球AI芯片电感市场规模将进一步增至269亿元,2025-2030年复合增长率为36.0%。PART2 格局:一超多强,新兴赛道国产快速追赶1011电感制造为产业链价值核心,高中低端价值分化◆ 电感价值链主要集中于上游原材料与中游电感制造环节。上游为核心原材料,按技术路线可分为金属软磁粉末和铁氧体磁粉两大体系,辅以导电材料、绝缘材料和生产设备,截至2025年该环节价值占比约30%~40%。中游为电感制造环节,可分为普通叠层电感、绕线电感、芯片电感(含AI芯片电感),三者毛利依次递增,高低端产品价值分化明显,该环节价值占比约40-50%。下游应用包括新能源汽车、消费电子、储能、通讯基础设施、AI算力等,价值占比约10-30%。图:电感行业价值链及毛利率数据来源:前瞻产业研究院,头豹研究院,东吴证券研究所0.00%5.00%10.00%15.00%20.00%25.00%30.00%35.00%40.00%45.00%50.00%铜材软磁粉末制品普通叠层电感绕线电感芯片电感消费电子汽车电子5-10%40-50%10-20%20-30%40-50%15-30%25-35%上游(30-40%)中游(40-50%)下游(10-30%)金属软磁粉末:铂科新材、东睦股份、龙磁科技、云路股份、悦安新材等软磁铁氧体:天通股份、横店东磁等铜线:金田铜业、云南铜业等AI服务器与数据中心:英伟达、AMD、寒武纪;浪潮信息、中兴、新华三;谷歌、阿里云;台达、光宝科技等汽车:比亚迪、特斯拉、长城汽车、长安汽车、广汽集团等储能与充电桩:阳光电源、锦浪科技、宁德时代等消费电子:苹果、三星等日本和中国台湾:TDK、村田制作所、太阳诱电、国巨、乾坤科技等美系:威世、Coilcraft等大陆:顺络电子、麦捷科技、风华高科、铂科新材、美信科技、龙磁科技等12数据来源:QYResearch ,中研网,Global Growth Insights,东吴证券研究所消费电子应用增长趋缓,汽车、AI、新能源贡献增量◆ 电感的下游应用场景主要为汽车与消费电子。当前消费电子(含智能手机)仍占据下游30%以上需求,市场基数庞大,但PC、智能手机出货进入平台期,叠加配套低端电感产能过剩,后续增长乏力;汽车作为另一大占据30%以上份额的主要下游赛道,近年仍旧处于快速技术迭代阶段,如新能源汽车800V高压平台普及对电感的耐高温、抗干扰与可靠性提出极高要求并进一步加大单车电感用量,车规级电感仍旧稀缺且具备较强壁垒。◆ AI、新能源成为未来增量。1)一般高端AI服务器相较传统服务器单台电感需求量可提升4-6倍,VPD(垂直供电)架构为TLVR电感提供刚性需求,预计到2031年该应用占比迅速提升;而当前AI服务器高端TLVR电感国产化率低于30%,行业高增下存在较大国产替代空间。2)新能源逆变器、充电桩国内产业链较为完善且需求受能源转型持续推动,提供大电流场景,为高端电感带来市场空间。表:汽车及AI服务器单位电感用量提升车型单车电感用量燃油车20-30颗400V平台电车60-90颗800V高压平台车型>120颗单台电感用量传统服务器200-300颗高端AI服务器1200颗+图:全球功率电感应用构成13数据来源:灼识咨询,铂科新材港股招股书,东吴证券研究所竞争格局:传统电感日本和中国台湾主导,大陆快速追赶◆ 全球传统电感市场份额主要集中于日本、中国台湾元件厂商。若从功率电感与一体成型电感大类看,2025年全球功率电感前五大厂商全部为日本和中国台湾企业,共占份额55.15%,其中台达子公司乾坤科技所占份额最高,为14.56%;一体成型电感前十大厂商亦为TDK、村田制作所等日企主导,前五大厂商所占份额为49.30%。◆ AI芯片电感为较高技术壁垒的差异化新兴细分赛道。AI服务器所用的AI芯片电感相较传统汽车、消费电子用芯片电感,对高频、大电流处理能力提出更高内生要求。相较于传统电感,芯片电感线圈采用冲压式代替绕线,采用热压一体成型代替传统一体成型,工艺更为复杂,技术壁垒...

1、当您下载文档后,您只拥有了使用权限,并不意味着购买了版权,文档只能用于自身使用,不得用于其他商业用途(如 [转卖]进行直接盈利或[编辑后售卖]进行间接盈利)。
2、本站所有内容均由合作方或网友上传,本站不对文档的完整性、权威性及其观点立场正确性做任何保证或承诺!文档内容仅供研究参考,付费前请自行鉴别。
3、如文档内容存在违规,或者侵犯商业秘密、侵犯著作权等,请点击“违规举报”。

声明:本站为非经营盈利性个人网站(C2C模式),即所有资料为用户上传并直接被用户下载,本站只是中间服务平台。所有资料仅供个人学习使用,请勿他用。本站所获取的赞助将用于本站服务器及运营成本,感谢大家的支持。我们倡导共建、共创、共享的模式分享知识! 本站仅提供信息存储空间,仅对用户上传内容的表现方式做保护处理,对内容本身不做任何修改或编辑。若资料或所含内容侵犯了您的版权或隐私等任何权益,请立即通知联系客服或在资料页面直接举报反馈,我们会及时妥善处理。

客服微信:pv3515客服QQ:2090330665客服邮箱:2090330665@qq.com

若无法下载、资料侵权等问题联系客服立即处理!微信:pv3515

东吴证券:三次电源升级,AI芯片电感价值扩容-260921

您可能关注的文档

确认删除?
微信客服
  • 管理员微信
QQ客服
  • QQ客服点击这里给我发消息
客服邮箱
开通下载
回到顶部